
Македонскиот електроенергетски пазар во септември покажа дека високата домашна покриеност не е гаранција за пониски цени. Додека производството и потрошувачката се намалија, берзанската цена продолжи да расте, а најсилниот притисок се задржа во вечерните часови.
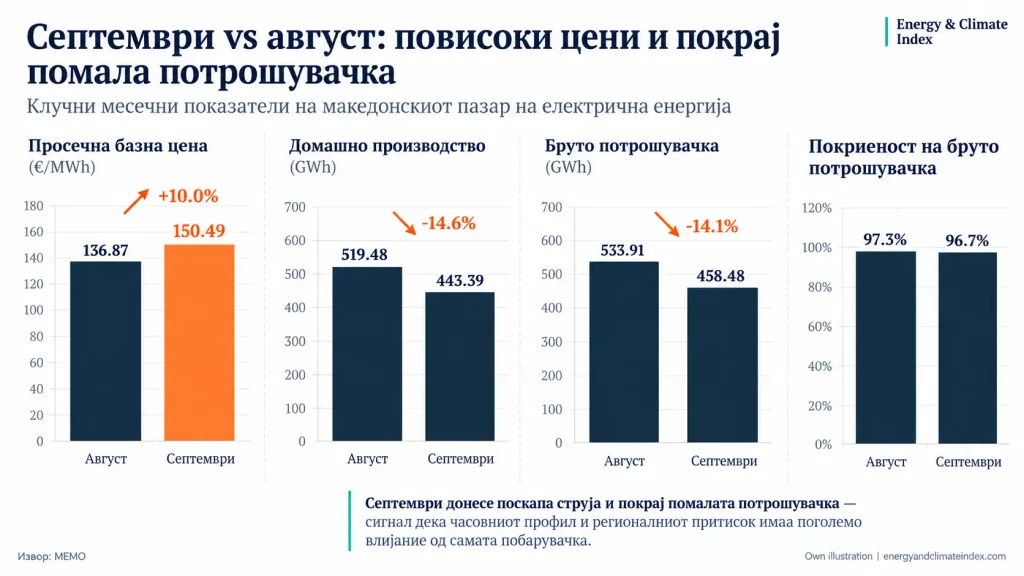
Септември 2026 донесе интересен пресврт на македонскиот пазар на електрична енергија. По скапиот август, се очекуваше намалената потрошувачка и постепеното завршување на летната сезона да создадат услови за ценовно смирување. Сепак, берзанската цена продолжи да расте, иако домашниот електроенергетски систем произведуваше и трошеше значително помалку електрична енергија.
Според податоците на националниот оператор MEMO, просечната базна цена во септември достигна 150,49 €/MWh, додека домашното производство покри 96,7% од бруто-потрошувачката, вклучувајќи ги загубите во преносната и дистрибутивната мрежа.


Овој развој го отвора главното прашање на месечната анализа: зошто електричната енергија поскапе кога побарувачката се намали и домашното производство покри речиси целокупни потреби?
Домашното производство покри речиси 97% од бруто-потрошувачката
Електроенергетскиот биланс во септември остана релативно поволен. Домашното производство изнесуваше околу 443 GWh, наспроти бруто-потрошувачка од 458 GWh.
Тоа значи дека домашното производство покри 96,7% од вкупните потреби, нешто помалку од август, кога покриеноста изнесуваше 97,3%.
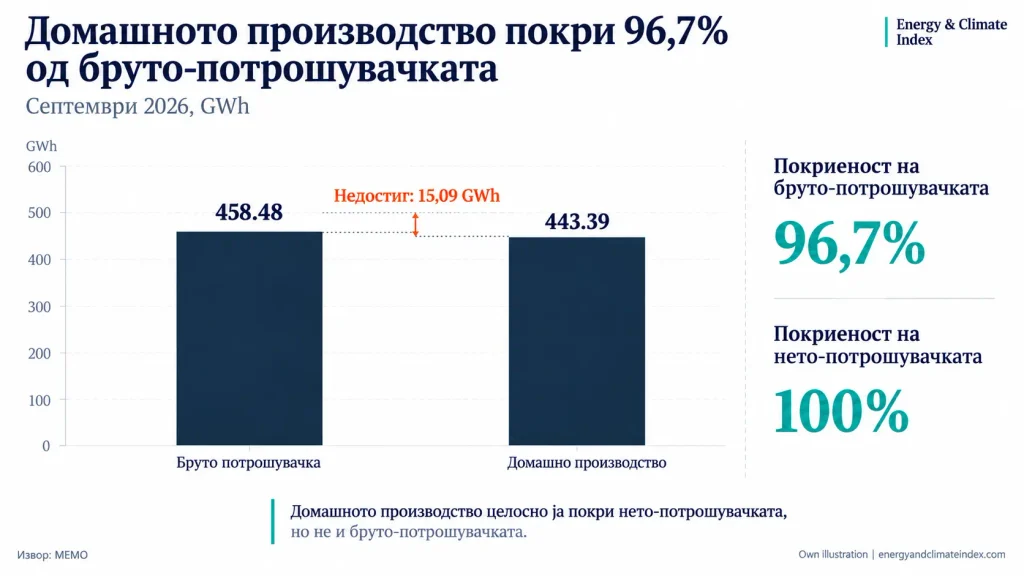
Ова е важен показател за домашната производна способност, но и за ограничувањата на системот. Македонија располагаше со производство блиско до вкупните месечни потреби, но не обезбеди целосна покриеност кога ќе се вклучат мрежните загуби.
Дополнително, месечната покриеност не треба да се поистоветува со часовна самостојност. Во текот на денот можат да се појават периоди со вишок производство, но и часови кога системот има потреба од дополнителна енергија од регионалните пазари.
Токму оваа разлика меѓу количинската покриеност и часовната достапност станува сè поважна за разбирање на македонските берзански цени.
ЕСМ останува најголем производител, но пазарната структура се менува
Структурата на домашното производство покажува дека ЕСМ останува најголемиот поединечен производител, но веќе не обезбедува мнозинство од произведената енергија.
Независните производители и агрегаторите заедно обезбедуваат повеќе од половина од домашното производство. Нивната улога станува особено значајна во услови на растечка застапеност на обновливите извори, пред сè фотонапонските електрани.
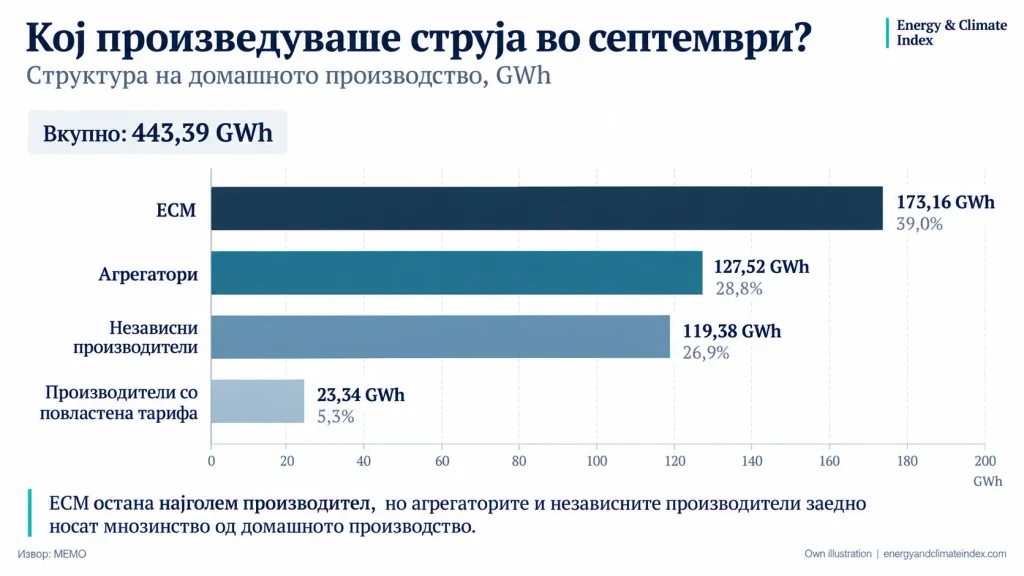
Оваа промена покажува дека македонскиот електроенергетски систем постепено се движи од модел со доминантно државно производство кон поразновидна производна структура.
Сепак, поголемиот број производители сам по себе не гарантира поголема флексибилност. Значаен дел од новото производство зависи од временските услови и е концентриран во одредени часови. Затоа, со растот на обновливите извори, сè поважни стануваат складирањето електрична енергија, управувањето со потрошувачката и расположливоста на производни капацитети што можат брзо да реагираат.
Во септември, производството на ЕСМ, независните производители и агрегаторите беше пониско во споредба со август. Тоа покажува дека намалувањето на домашното производство не било ограничено на само една група учесници.
Вечерните часови останаа најскапи
Најизразената карактеристика на септемврискиот пазар беше часовната структура на цените.
Додека просечната цена во дневниот врвен профил изнесуваше околу 121 €/MWh, во вечерните часови достигна 206 €/MWh. Тоа е голема разлика што покажува дека ценовниот притисок бил најсилен надвор од класичниот дневен peak период.
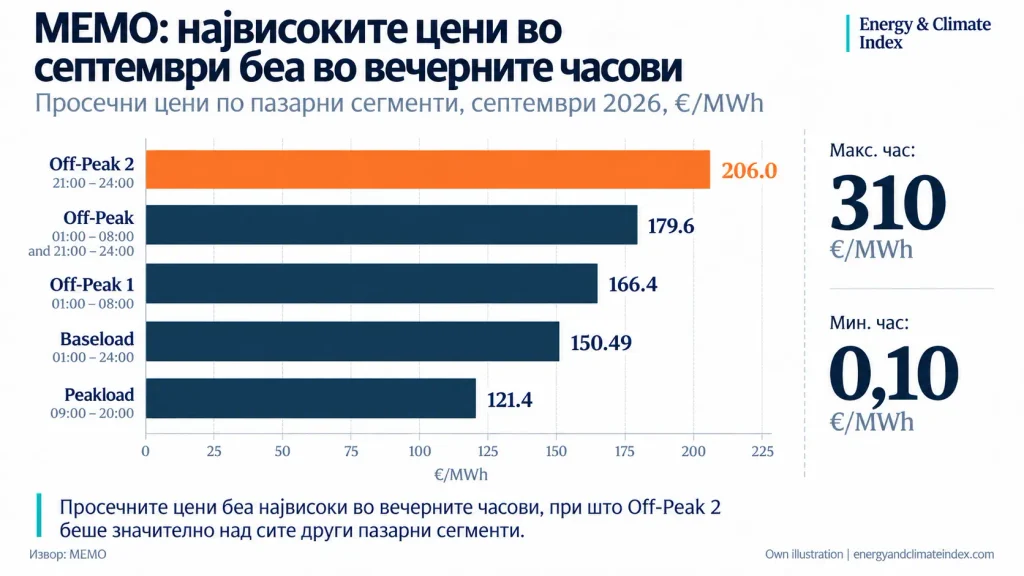
Во сончевите часови, поголемата понуда може да ги намалува цените. Но кога производството од фотонапонските електрани опаѓа, системот мора да се потпре на други капацитети и на регионалната трговија.
Тоа создава услови за повисоки вечерни цени, особено кога расположливоста на хидроелектраните и другите флексибилни извори е ограничена.
Поскапувањето на македонската берза во септември се одвиваше паралелно со растот на цените на соседните пазари. Грција, Бугарија и Србија забележаа повисоки просечни цени во однос на август, при што поскапувањето беше поизразено во Грција и Бугарија. Ова покажува дека повисоките цени на MEMO не можат да се објаснат само со домашното производство и потрошувачката. Регионалниот ценовен притисок, заедно со намалувањето на соларното производство и потребата од поскапа енергија во вечерните часови, претставува важен дел од пазарната слика во септември.
Она што сигурно го покажуваат податоците на MEMO е дека вредноста на електричната енергија сè повеќе зависи од часот во кој таа е достапна, а не само од вкупната произведена количина.
Обновливите извори: ветерот доминираше кај повластените производители
Во сегментот на повластените производители од обновливи извори, ветерните електрани имаа убедливо најголем придонес во септември.
Од вкупното производство на оваа група, ветерните електрани обезбедија речиси две третини, додека остатокот го сочинуваа малите хидроелектрани, електраните на биогас и биомаса и фотоволтаичните електрани.
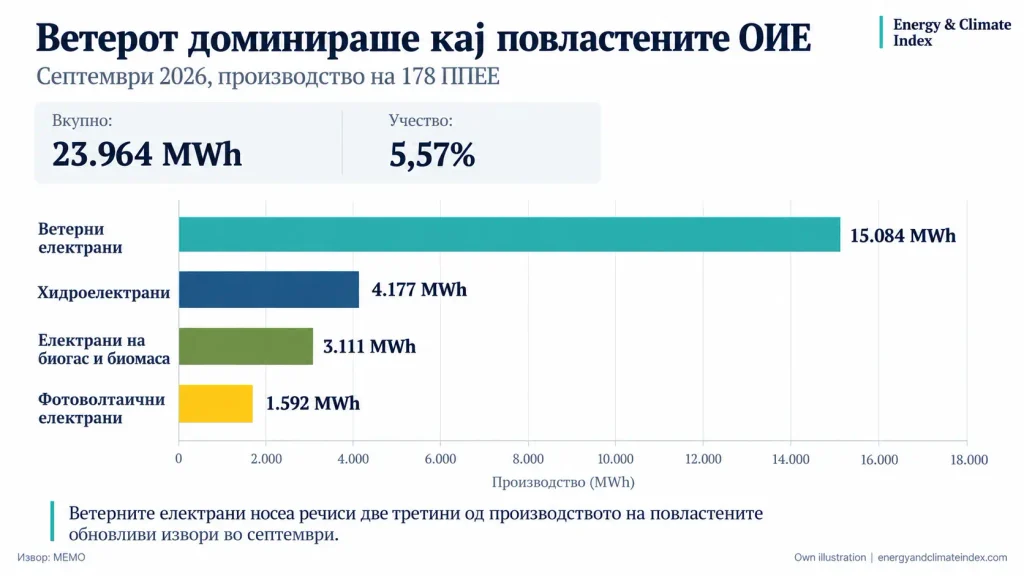
Важно е да се нагласи дека ова не е целокупното обновливо производство во Македонија. Податоците за повластените производители не го претставуваат целосното производство од сите фотонапонски и хидроелектрани што работат на пазарот.
Сепак, овие показатели дополнително ја нагласуваат потребата производната структура да се анализира според технологија и временска достапност. Обновливата енергија придонесува кон домашната покриеност, но не секој произведен мегават-час има иста пазарна вредност во текот на денот.
Што покажува септември за следниот период?
Септември покажа дека македонскиот пазар влегува во период во кој часовната флексибилност станува исто толку важна колку и домашната производна покриеност.
Позитивно е што домашното производство обезбедува речиси целосна покриеност на бруто-потрошувачката. Истовремено, растечкото учество на независните производители и агрегаторите укажува на постепена трансформација на пазарната структура.
Но високите вечерни цени покажуваат и дека системот има потреба од подобро усогласување на производството со потрошувачката. Токму тука батериските системи, реверзибилните хидроелектрани и другите флексибилни капацитети можат да добијат поголема економска улога.
Сепак, инвестициските одлуки ќе зависат од тоа дали часовните ценовни разлики ќе останат доволно високи и предвидливи за да обезбедат одржливи приходи.
Што може да се очекува во октомври, ноември и декември?
Со завршувањето на летната сезона, македонскиот електроенергетски систем влегува во период на променет производен и потрошувачки профил. Намалувањето на сончевите часови и послабото производство од фотонапонските електрани, заедно со очекуваниот раст на потрошувачката поради пониските температури, ќе создадат дополнителен притисок врз домашната производна покриеност.
Оттука, реално е да се очекува намалување на покриеноста на бруто-потрошувачката со домашно производство во октомври, ноември и особено во декември, доколку намаленото производство од фотонапонските електрани и зголемената потрошувачка не бидат надоместени од други домашни капацитети.
Клучното прашање во последниот квартал ќе биде дали ЕСМ ќе обезбеди поголемо производство од термоелектраните, каков ќе биде придонесот на гасната електрана ТЕ-ТО и колку ќе можат да испорачаат хидроелектраните во зависност од хидролошките услови. Доколку домашните капацитети не го покријат зголемениот конзум, разликата ќе мора да се надомести преку увоз.
Ова е особено важно бидејќи септември покажа дека и при висока домашна производна покриеност берзанските цени можат да останат високи. Во наредните месеци, покрај расположливоста на домашните капацитети, значајна улога ќе имаат и регионалните цени, цената на природниот гас и временските услови.
Заклучок
Септември заврши со домашно производство кое покри 96,7% од бруто-потрошувачката, но со повисоки берзански цени од август. Ова покажува дека високата месечна производна покриеност не е доволна сама по себе да обезбеди пониски цени на електричната енергија.
Главниот тест за македонскиот електроенергетски систем допрва следува. Во последните три месеци од годината ќе биде важно дали намаленото производство од фотонапонските електрани и растот на потрошувачката ќе бидат надоместени со зголемено домашно термоенергетско производство, придонес од ТЕ-ТО и хидроелектраните, или со поголем увоз.
Токму од оваа комбинација ќе зависи колкава ќе биде домашната покриеност на бруто-потрошувачката до крајот на годината и колку македонскиот пазар ќе биде изложен на регионалните зимски цени.
ECI