
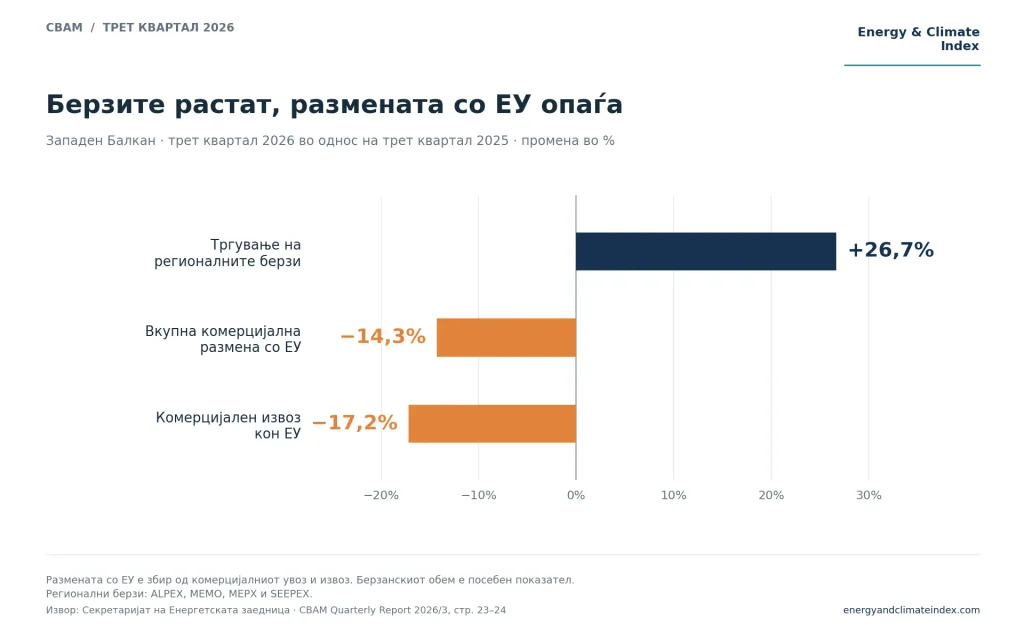
Цената на CBAM-сертификатите порасна за 9,4% во третиот квартал од 2026 година, додека комерцијалниот извоз на електрична енергија од Западен Балкан кон ЕУ беше за 17,2% понизок од истиот период лани. Вкупната размена делумно закрепна во однос на вториот квартал, но остана под нивото од 2025 година, покажува новиот извештај на Секретаријатот на Енергетската заедница.
По нашите анализи за првиот квартал и вториот квартал од 2026 година, третото издание покажува дека пазарните движења сè повеќе се разликуваат по земји и трговски коридори.
Бруто комерцијалната размена меѓу Западен Балкан и ЕУ достигна 8.138 GWh, што е раст од 8,6% во однос на вториот квартал, но пад од 14,3% годишно. Закрепнувањето главно произлегува од поголем увоз во регионот, кој остана нето-увозник од ЕУ со 1.411 GWh.


Највисок индикативен CBAM-трошок за БиХ
Официјалната цена на CBAM-сертификатот достигна 82,32 евра за тон CO₂-еквивалент, наспроти 75,28 евра во вториот квартал. Со стандардните емисиони фактори, индикативниот трошок за електрична енергија увезена во ЕУ изнесува 94,50 евра/MWh за Босна и Херцеговина, 85,70 евра за Србија, 81 евро за Косово, 80,59 евра за Црна Гора и 73,02 евра за Македонија.
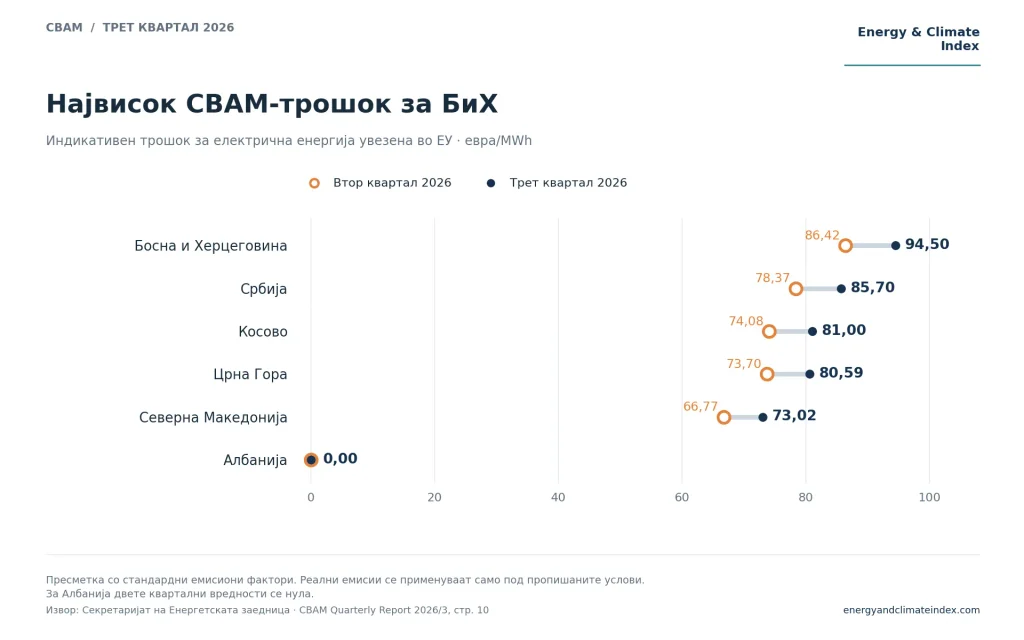
За Албанија трошокот според стандардните вредности останува нула поради нултиот емисионен фактор.
Овие износи се индикативни пресметки, а реални емисии може да се применат само ако се исполнат пропишаните услови. На сите анализирани граници со ненулта стандардна вредност, индикативниот CBAM-трошок бил поголем од просечната ценовна предност на западнобалканскиот пазар.
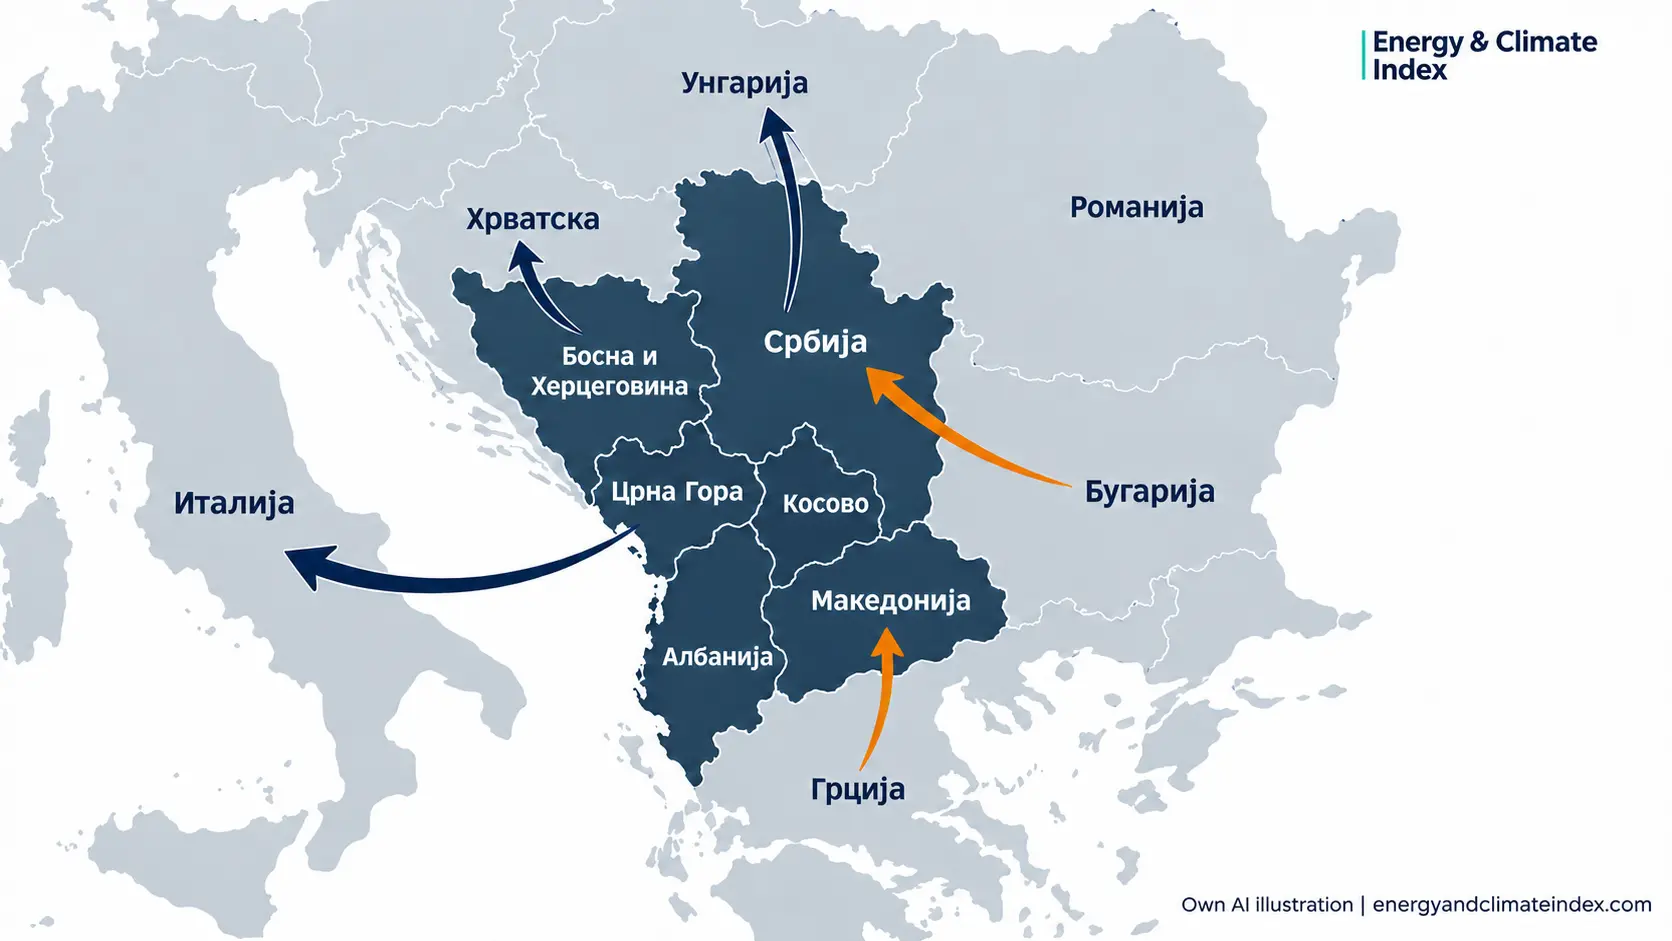
Црна Гора извезува повеќе кон Италија, другите коридори ослабуваат
Главниот исклучок од регионалниот тренд е Црна Гора. Комерцијалниот извоз кон Италија достигна 984 GWh, што е раст од 79,8% годишно. Тоа се случи иако индикативниот CBAM-трошок од околу 81 евро/MWh ја надминуваше просечната ценовна предност од околу 39 евра/MWh.
Српскиот извоз кон Унгарија се намали за 21,6%, на 678 GWh, паралелно со помал понуден прекуграничен капацитет и послаби комерцијални распореди од Унгарија кон Украина. Извозот од БиХ кон Хрватска падна за околу 47%, на 262 GWh, а увозот од Хрватска за околу 41%, на 456 GWh.
Кај Македонија, комерцијалните распореди кон Бугарија се намалија за околу 60%, на 129 GWh, а кон Грција за околу 58%, на 94 GWh. Во спротивната насока, распоредите од Грција кон земјата пораснаа за околу 34%, на 659 GWh.
Албанија го зголеми извозот кон Грција од 39 на 166 GWh, но остана нето-увозник на тој коридор, со увоз од 479 GWh. Косово, за кое извештајот не прикажува посебен директен коридор кон ЕУ, забележа раст на производството од 10,1%, поттикнат од поголемото производство од лигнит.
Наведените прекугранични количини се комерцијални распореди и не треба да се поистоветуваат со измерените физички текови.
Регионалните берзи растат, ценовните разлики се зголемуваат
На четирите регионални берзи беа истргувани околу 2,97 TWh, за 26,7% повеќе од истиот квартал лани. Обемот на ALPEX, за Албанија и Косово, порасна за 46,2%, на МЕМО во Македонија за 45,3%, на MEPX во Црна Гора за 34,4%, а на SEEPEX во Србија за 14,9%. БиХ сè уште нема оперативен пазар ден-однапред.
Истовремено, апсолутни ценовни разлики над 20 евра/MWh се појавувале во 53,9% од набљудуваните часови на осумте анализирани пазарни парови. Во вториот квартал уделот изнесувал 43,5%, а во третиот квартал од 2025 година 21,7%. Во септември достигнал 63%.
Цените во повеќето западнобалкански пазари се движеле послично со унгарската цена, но тоа не значело и приближување на нивните нивоа.
Црна Гора го менува домашното јаглеродно ценообразување
Извештајот ја издвојува и реформата што Црна Гора ја усвои во јули. Референтната домашна цена на јаглеродот се поврзува со шестмесечниот просек на аукциските цени во системот на ЕУ за тргување со емисии, а приходите се насочуваат кон Еко-фондот за еколошки и климатски инвестиции.
Ефективно платената домашна цена може да ги намали CBAM-обврските ако се исполнат условите на ЕУ. Практичните ефекти од реформата допрва треба да се утврдат.
Секретаријатот нагласува дека промените во трговијата и цените не можат да му се припишат само на CBAM. Производството, побарувачката, расположливите прекугранични капацитети и пошироките регионални услови исто така влијаат врз пазарните резултати.
ECI