
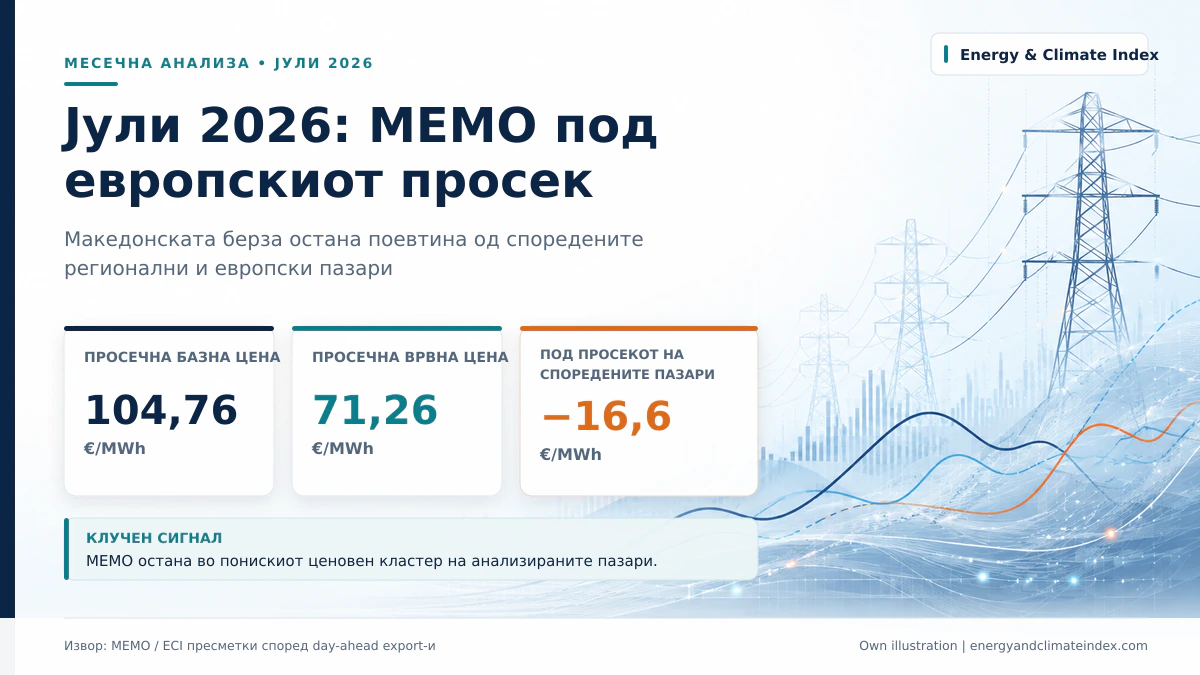
Јули 2026 донесе повисоки цени на електрична енергија во Европа, но и важна разлика за македонскиот пазар. MEMO влезе во поскапа летна фаза во споредба со јуни, со просечна базна цена од 104,76 €/MWh, но и покрај тоа остана под просекот на анализираните европски пазари.
Според пресметките од достапните day-ahead цени на пазарите, просекот на споредените европски пазари изнесува 121,39 €/MWh. Тоа значи дека MEMO во јули беше околу 16,6 €/MWh под европскиот просек. Најблиску до македонската цена беа Германија/Луксембург, Грција, Србија и Бугарија, додека Италија остана најскап пазар во споредбата со 161,37 €/MWh.
Европа: летен пазар со зимски ценовен притисок
Главната причина за повисоките европски цени во јули беше комбинацијата од топлотен бран, поголема побарувачка за ладење, слаб ветер, ограничено производство од дел од нуклеарните и гасните капацитети и повисоки трошоци за гас и CO₂. Reuters оцени дека летните европски цени достигнале нивоа што вообичаено се поврзуваат со зимски пикови, бидејќи топлината истовремено ја зголеми потрошувачката и ја намали достапноста на дел од производните капацитети.


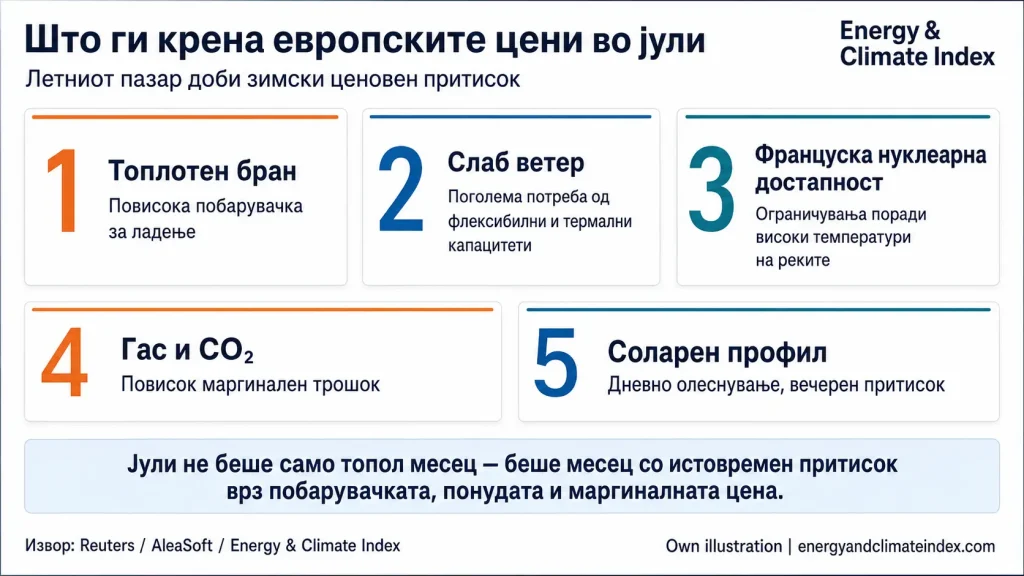
Франција повторно беше важен фактор за европскиот пазар. Високите температури и состојбата со реките влијаеја врз нуклеарното производство, а тоа ја намали стабилизирачката улога што француската нуклеарна енергија обично ја има во регионалната понуда. Reuters исто така објави дека сушата и ниските водостои влијаеле врз енергетско производство и транспорт во повеќе европски земји, вклучувајќи ограничувања кај нуклеарни, термо и хидроенергетски капацитети.
Дополнителен притисок дојде од гасот и јаглеродните трошоци. AleaSoft наведува дека во третата недела од јули растот на цените на гасот и CO₂, заедно со пониско соларно производство во повеќето пазари, ги поддржал повисоките цени на европските берзи. Тоа покажува дека и во лето, кога соларното производство може да ги намали цените во дел од денот, вечерниот и системскиот притисок остануваат врзани за флексибилни капацитети, гас и CO₂.
Зошто кај нас цените беа пониски?
Пониската цена на MEMO не значи дека македонскиот пазар бил изолиран од Европа. Напротив, домашната цена порасна во однос на јуни. Но, порастот беше помал од дел од пазарите што беа посилно изложени на топлина, горива, CO₂, ограничена нуклеарна достапност или поскапи маргинални капацитети.
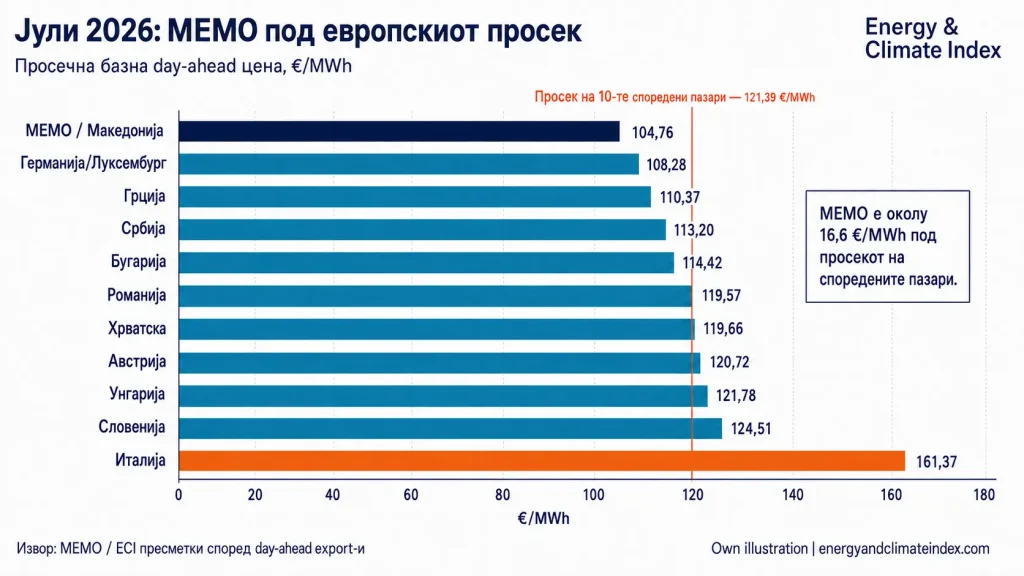
Јули покажува дека MEMO беше поблиску до понискиот регионален кластер отколку до најскапите европски пазари. Разликата со Србија беше околу 8,4 €/MWh, со Бугарија околу 9,7 €/MWh, а со Грција околу 5,6 €/MWh. Наспроти тоа, разликата со Италија достигна 56,6 €/MWh.
Оваа разлика може да се чита и во поширок регионален контекст. Energy Community во извештајот за Q1 2026 оцени дека, со примената на CBAM врз електричната енергија, прекуграничните текови меѓу ЕУ и Западен Балкан почнале да отстапуваат од историските модели, додека day-ahead цените во договорните страни биле во просек околу 30 €/MWh пониски од соседните ЕУ пазари. Тоа не значи дека CBAM сам ги објаснува јулските цени, но е важен дел од новата регионална пазарна рамка.
Домашна специфика: базната цена остана над врвната
На MEMO, јули имаше уште една важна карактеристика: базната цена остана значително над врвната цена. Просечната базна цена изнесуваше 104,76 €/MWh, додека просечната врвна цена беше околу 71,26 €/MWh. Разликата од околу 33,5 €/MWh покажува дека домашниот дневен профил не се движеше според класичната летна логика во која врвните часови автоматски носат најсилен ценовен притисок.
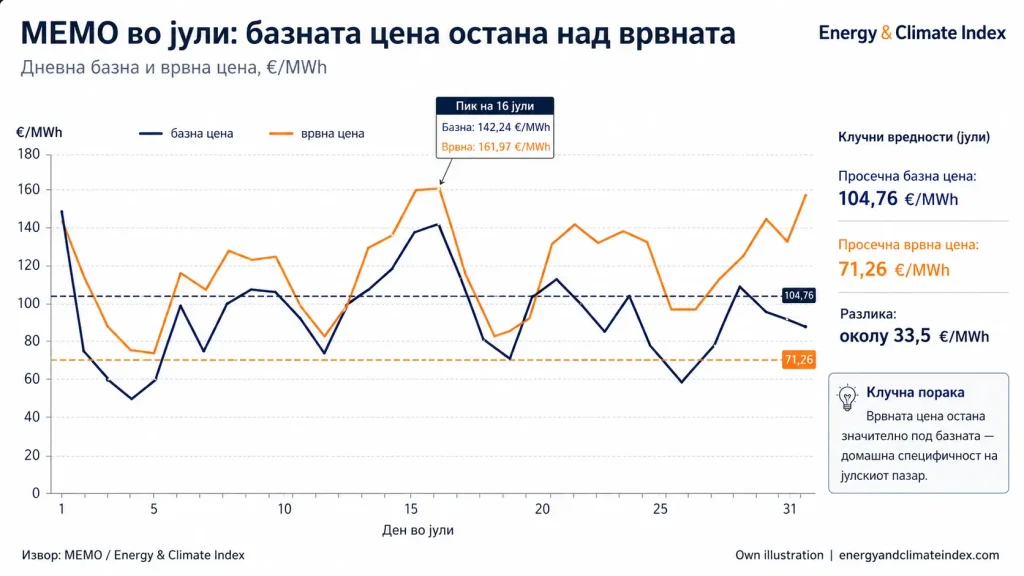
Ова може да биде резултат на повеќе фактори: структурата на понудата, часовниот профил на тргување, соларниот дневен ефект, ликвидноста на пазарот и регионалните текови. Затоа, за MEMO не е доволно да се гледа само месечниот просек. Важно е да се гледа и односот меѓу базната, врвната и часовната цена.
Јули беше поскап во просек, но помалку екстремен од јуни
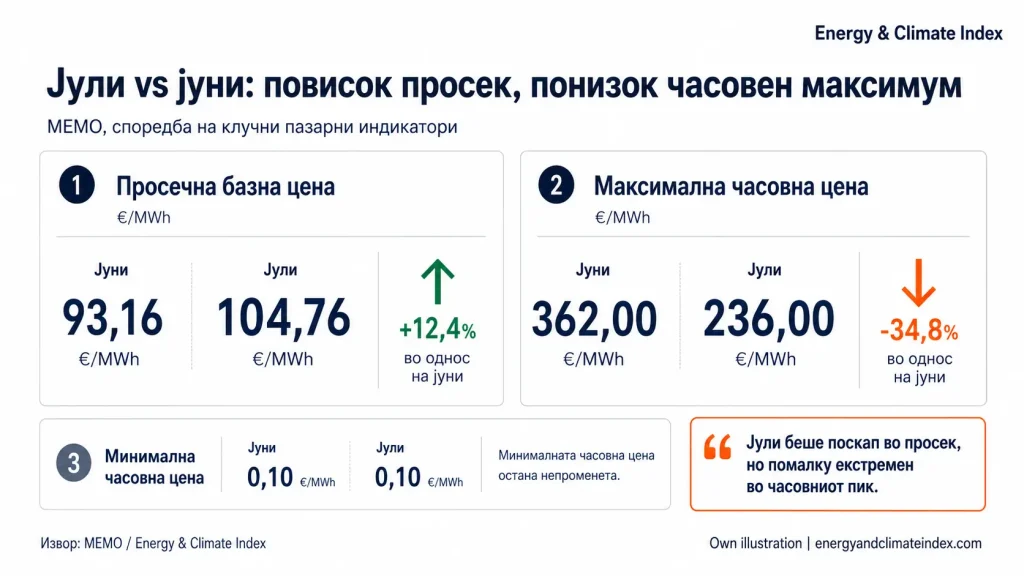
Во однос на јуни, јули беше јасно поскап месец. Просечната базна цена се зголеми од 93,16 €/MWh на 104,76 €/MWh, односно за околу 12,4%. Но часовниот максимум беше понизок: во јуни достигна 362 €/MWh, додека во јули максималната часовна цена беше 236 €/MWh.
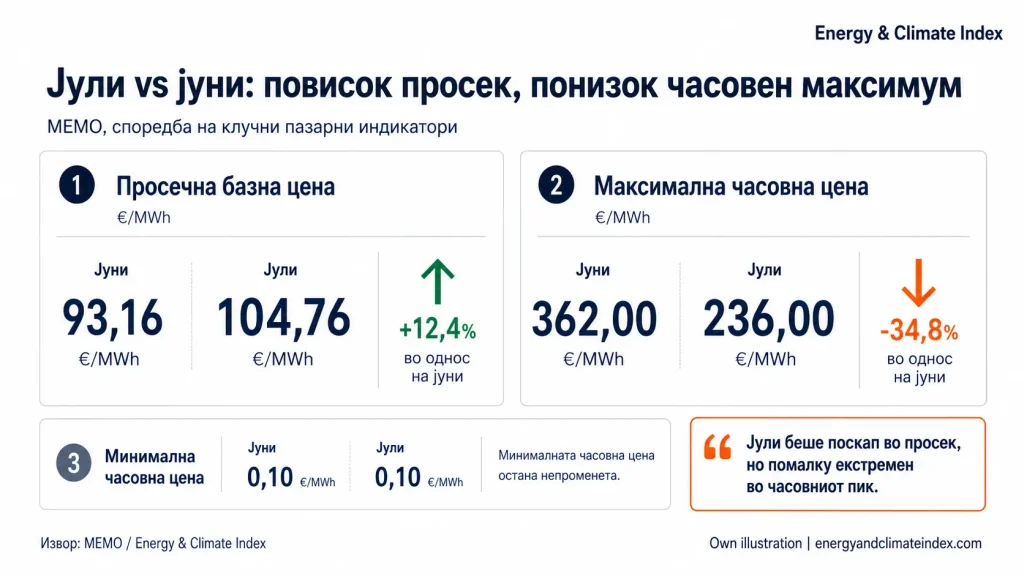
Тоа е важна разлика. Јули не донесе поекстремен часовен пик од јуни, но донесе повисока просечна цена. Со други зборови, пазарот беше поскап во просек, но помалку драматичен во највисоките часовни вредности.
Главен заклучок
Јули ја потврди новата регионална реалност на македонскиот пазар на електрична енергија. MEMO не беше изолиран од европскиот летен притисок, цената порасна во однос на јуни. Но, во споредба со анализираните европски и регионални пазари, македонската берза остана во пониска ценовна зона.
Главната порака не е дека јули бил евтин месец. Напротив, јули беше поскап од јуни. Главната порака е дека MEMO остана под европскиот просек, поблиску до Грција, Србија, Бугарија и Германија/Луксембург, а значително под најскапите пазари како Италија.
Во следните летни месеци клучно ќе биде дали оваа пониска регионална позиција ќе продолжи, или повисоката побарувачка за ладење, слабата хидрологија, гасот, CO₂ и регионалните ограничувања ќе го приближат MEMO кон повисокиот европски ценовен сигнал.
ECI