
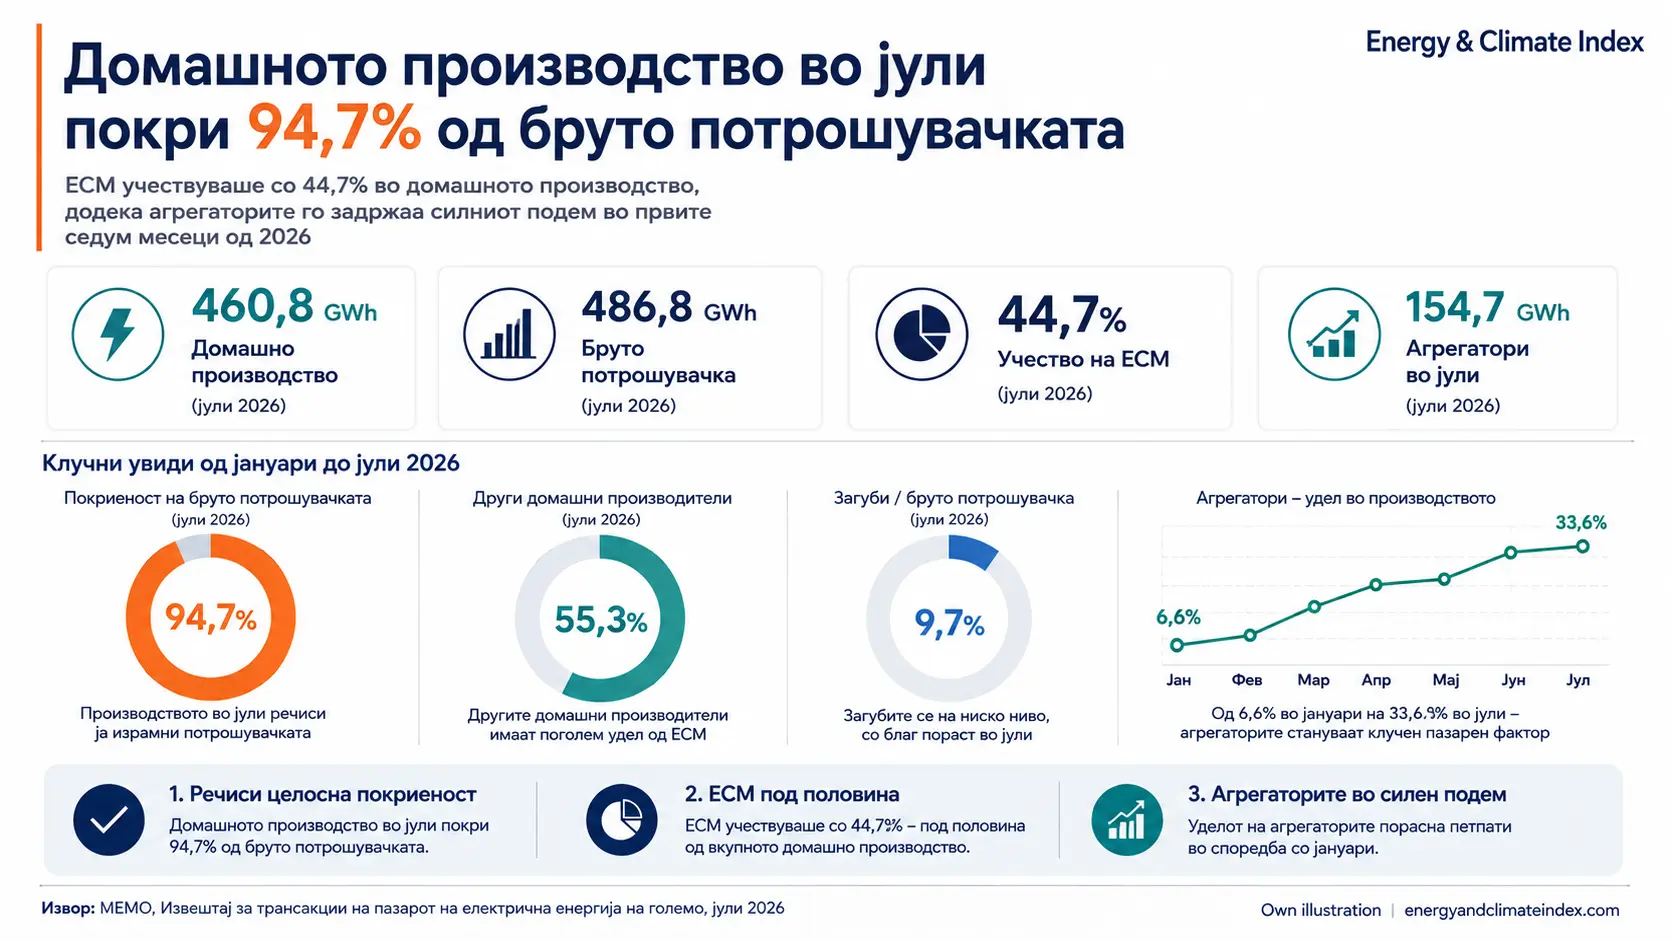
ЕСМ учествуваше со 44,7% во домашното производство во јули, додека сите други домашни производители заедно достигнаа 55,3%. Во исто време, агрегаторите го задржаа силниот подем и останаа најдинамичниот сегмент на пазарот во првите седум месеци од 2026 година.
Домашното производство на електрична енергија во јули 2026 година изнесувало 460,8 GWh, додека бруто потрошувачката достигнала 486,8 GWh, покажуваат податоците од МЕМО операторот на пазарот на електрична енергија. Тоа значи дека домашното производство во јули покрило 94,7% од бруто потрошувачката, односно разликата меѓу двете категории се свела на околу 26 GWh.
Во споредба со јуни, домашното производство во јули пораснало за 12,8%, додека бруто потрошувачката е зголемена за 8,8%. Со тоа, јули донел подобар однос меѓу домашното производство и вкупната потрошувачка отколку во јуни, кога покриеноста изнесувала 91,3%.


Повеќе од половина од јулското производство дошло од производители надвор од ЕСМ
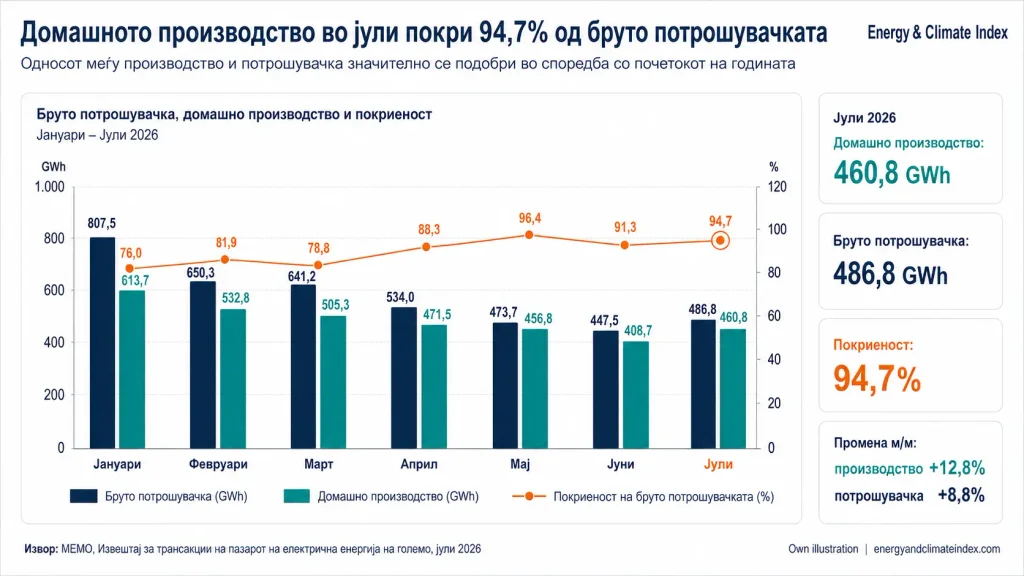
Од вкупните 460,8 GWh домашно производство во јули, ЕСМ учествувал со 205,9 GWh, или 44,7%. Останатите 254,9 GWh, односно 55,3%, дошле од други домашни производители.
Во таа група:
- агрегаторите учествувале со 154,7 GWh;
- независните производители со 70,8 GWh;
- производителите со повластена тарифа со 29,5 GWh.
Со други зборови, иако ЕСМ во јули бележи месечен раст од 21,6% во однос на јуни, неговото учество во вкупното домашно производство и натаму останува под половина, додека производителите надвор од ЕСМ заедно задржуваат мнозински удел.
ЕСМ има помал удел отколку во јануари, а агрегаторите се најголемиот растечки сегмент
Податоците за периодот јануари–јули покажуваат дека уделот на ЕСМ во домашното производство осцилира, но генерално е понизок отколку на почетокот на годината.
Тоа значи дека и покрај делумното закрепнување во јули во однос на јуни, уделот на ЕСМ е за речиси 10 процентни поени понизок отколку во јануари.
Најсилниот тренд, сепак, доаѓа од агрегаторите. Нивното производство пораснало од 40,5 GWh во јануари на 154,7 GWh во јули, што е раст од околу 282%.
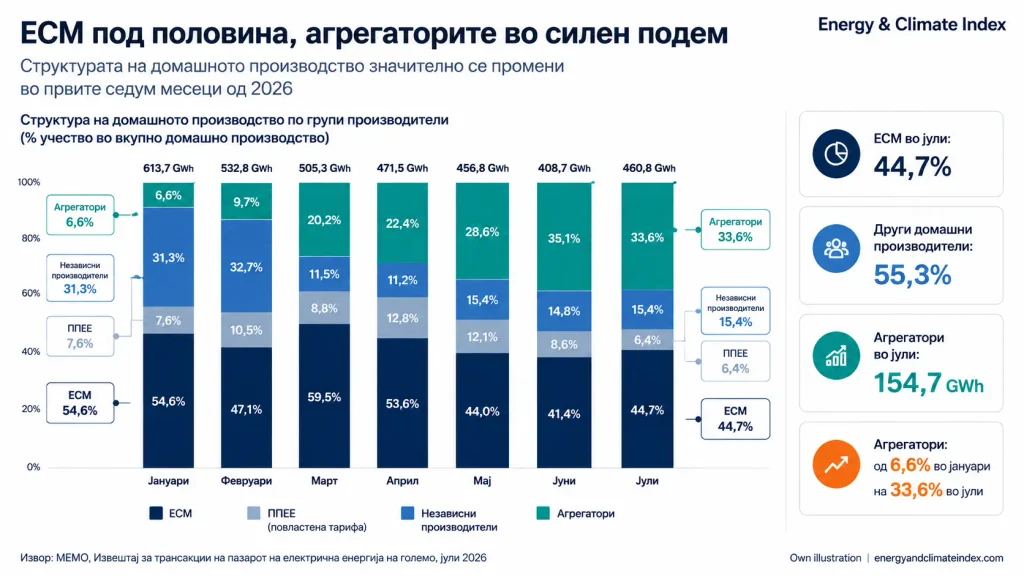
Иако во јули има мало намалување на уделот во однос на јуни, агрегаторите и натаму остануваат далеку над нивото од почетокот на годината и се клучен двигател на промената во структурата на домашното производство.
Во зимските месеци ЕСМ има поголемо учество, кога производството од фотонапонските електрани е значително пониско, а поголем дел од потребната електрична енергија се обезбедува од термоелектраните и хидроелектраните.
Со зголемувањето на сончевото производство во пролетните и летните месеци, расте и количината на електрична енергија што на пазарот се пласира преку агрегаторите, кои обединуваат поголем број производители приклучени на дистрибутивната мрежа. Тоа јасно се гледа во нивниот раст од 40,5 GWh во јануари на 154,7 GWh во јули, додека нивниот удел во домашното производство се зголемува од 6,6% на 33,6%.
Загубите во мрежата остануваат под нивото од почетокот на годината, но во јули има благ пресврт
Вкупните загуби во преносната и дистрибутивната мрежа во јули изнесувале 47,3 GWh. Тоа е повеќе од 40,8 GWh во јуни, односно раст од 15,9% на месечно ниво.
Сепак, ако се гледа односот на загубите кон бруто потрошувачката, трендот во 2026 година и натаму покажува значително намалување во споредба со почетокот на годината.
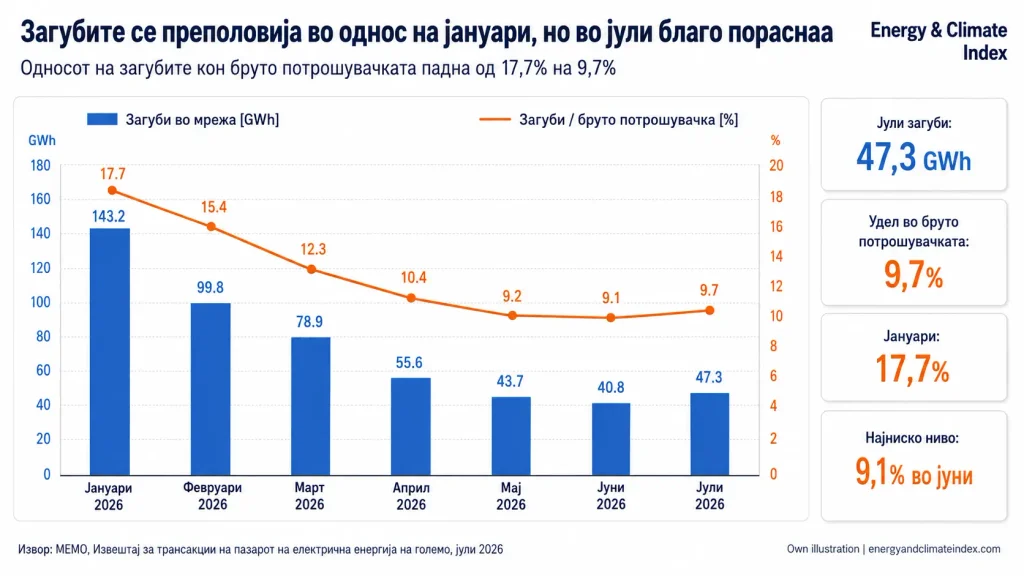
Оттука, јули носи благ пораст на загубите како удел во бруто потрошувачката, но нивото и натаму е значително пониско од она во првиот квартал.
Што покажува јули
Податоците од првите седум месеци од 2026 година покажуваат дека промената во структурата на домашното производство не е само месечна осцилација, туку сè поизразен сезонски и структурен тренд.
Овој тренд веројатно ќе станува уште поизразен со приклучувањето на нови фотонапонски капацитети и со инвестициите во батериски системи за складирање. Батериите ќе овозможат дел од сончевата енергија произведена во часовите со најголемо производство да се складира и да се испорачува подоцна во текот на денот, со што производството од овие капацитети ќе добие поголема пазарна вредност и поголема улога во покривањето на потрошувачката.
Како резултат, во вториот и особено во третиот квартал може да се очекува сè поголемо релативно учество на производството пласирано преку агрегаторите, а помало учество на ЕСМ во вкупното домашно производство. Тоа не значи нужно дека ЕСМ ќе произведува помалку во апсолутни количини секој месец, туку дека со растот на новите обновливи и батериски капацитети неговиот удел во сè подиверзифицираната производна структура постепено ќе се намалува.
ECI