
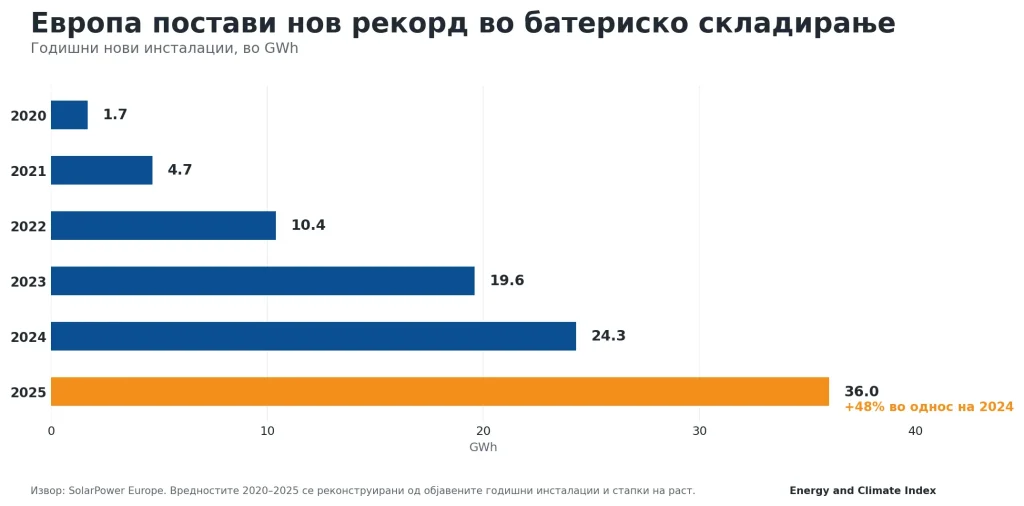
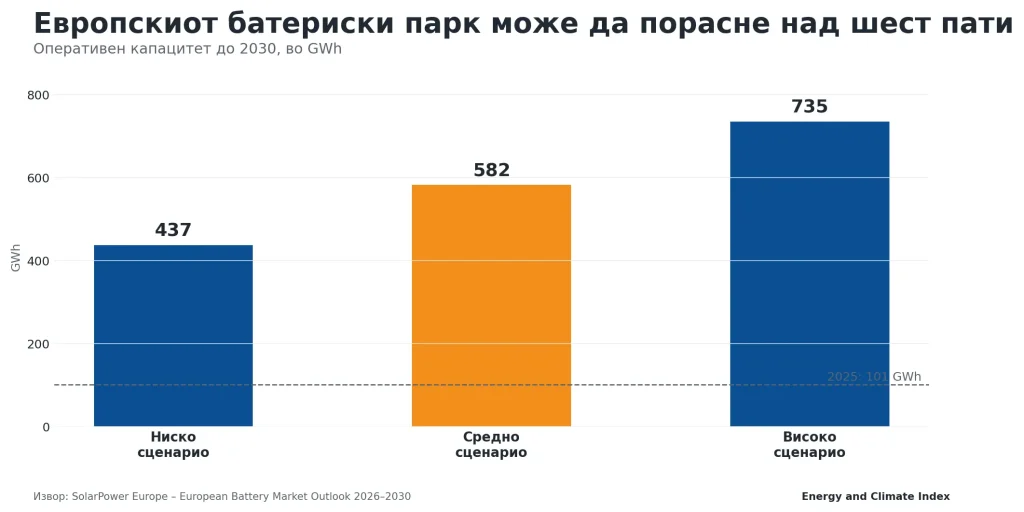
Европскиот пазар на батериско складирање во 2025 година влезе во нова фаза. Според најновиот извештај European Battery Market Outlook 2026–2030 на SolarPower Europe, во Европа лани биле инсталирани 36 GWh нов батериски капацитет, што претставува раст од 48% во однос на 2024 година. Со тоа, вкупниот оперативен капацитет првпат ја надмина границата од 100 GWh.
Ова е дванаесетта последователна рекордна година за европскиот пазар на батерии, но најважната промена не е само во обемот на новите инсталации. Во 2025 година, тежиштето на пазарот јасно се помести кон големи батериски системи приклучени на мрежата.
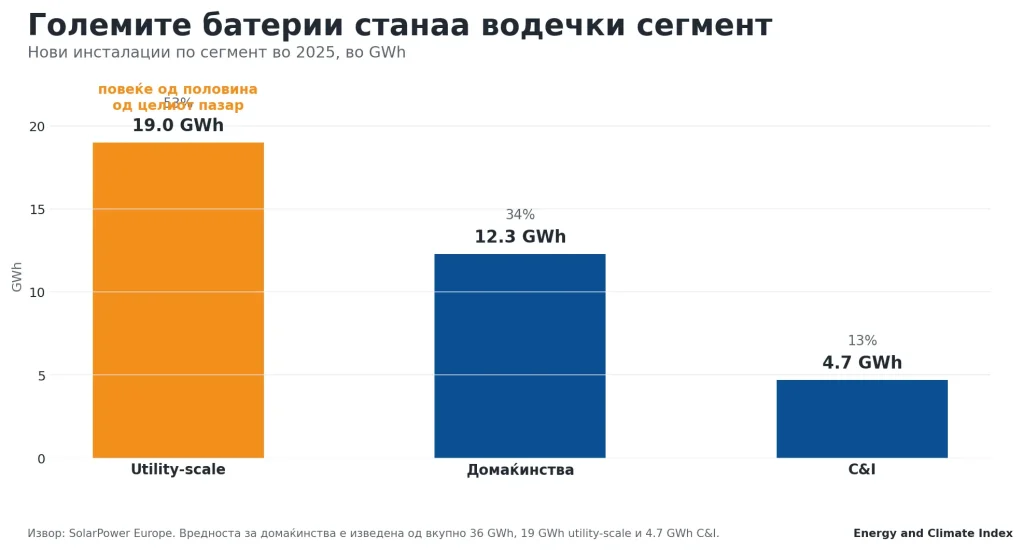
Големите системи учествувале со 19 GWh, односно повеќе од половина од сите нови инсталации во Европа. Комерцијалниот и индустрискиот сегмент пораснал за 77%, до 4,7 GWh, додека пазарот на батерии за домаќинства во ЕУ-27 забележал пад. Тоа покажува дека батериите сè повеќе се развиваат како инфраструктурен елемент на електроенергетскиот систем, а не само како додаток на домашни соларни панели.


Вкупните инвестиции во европскиот пазар на батериско складирање достигнале околу 17 милијарди евра во 2025 година. Само ЕУ-27 учествувала со 27 GWh нов капацитет, односно околу три четвртини од сите нови инсталации во поширокиот европски пазар.
Бугарија и Украина влегоа во топ 5
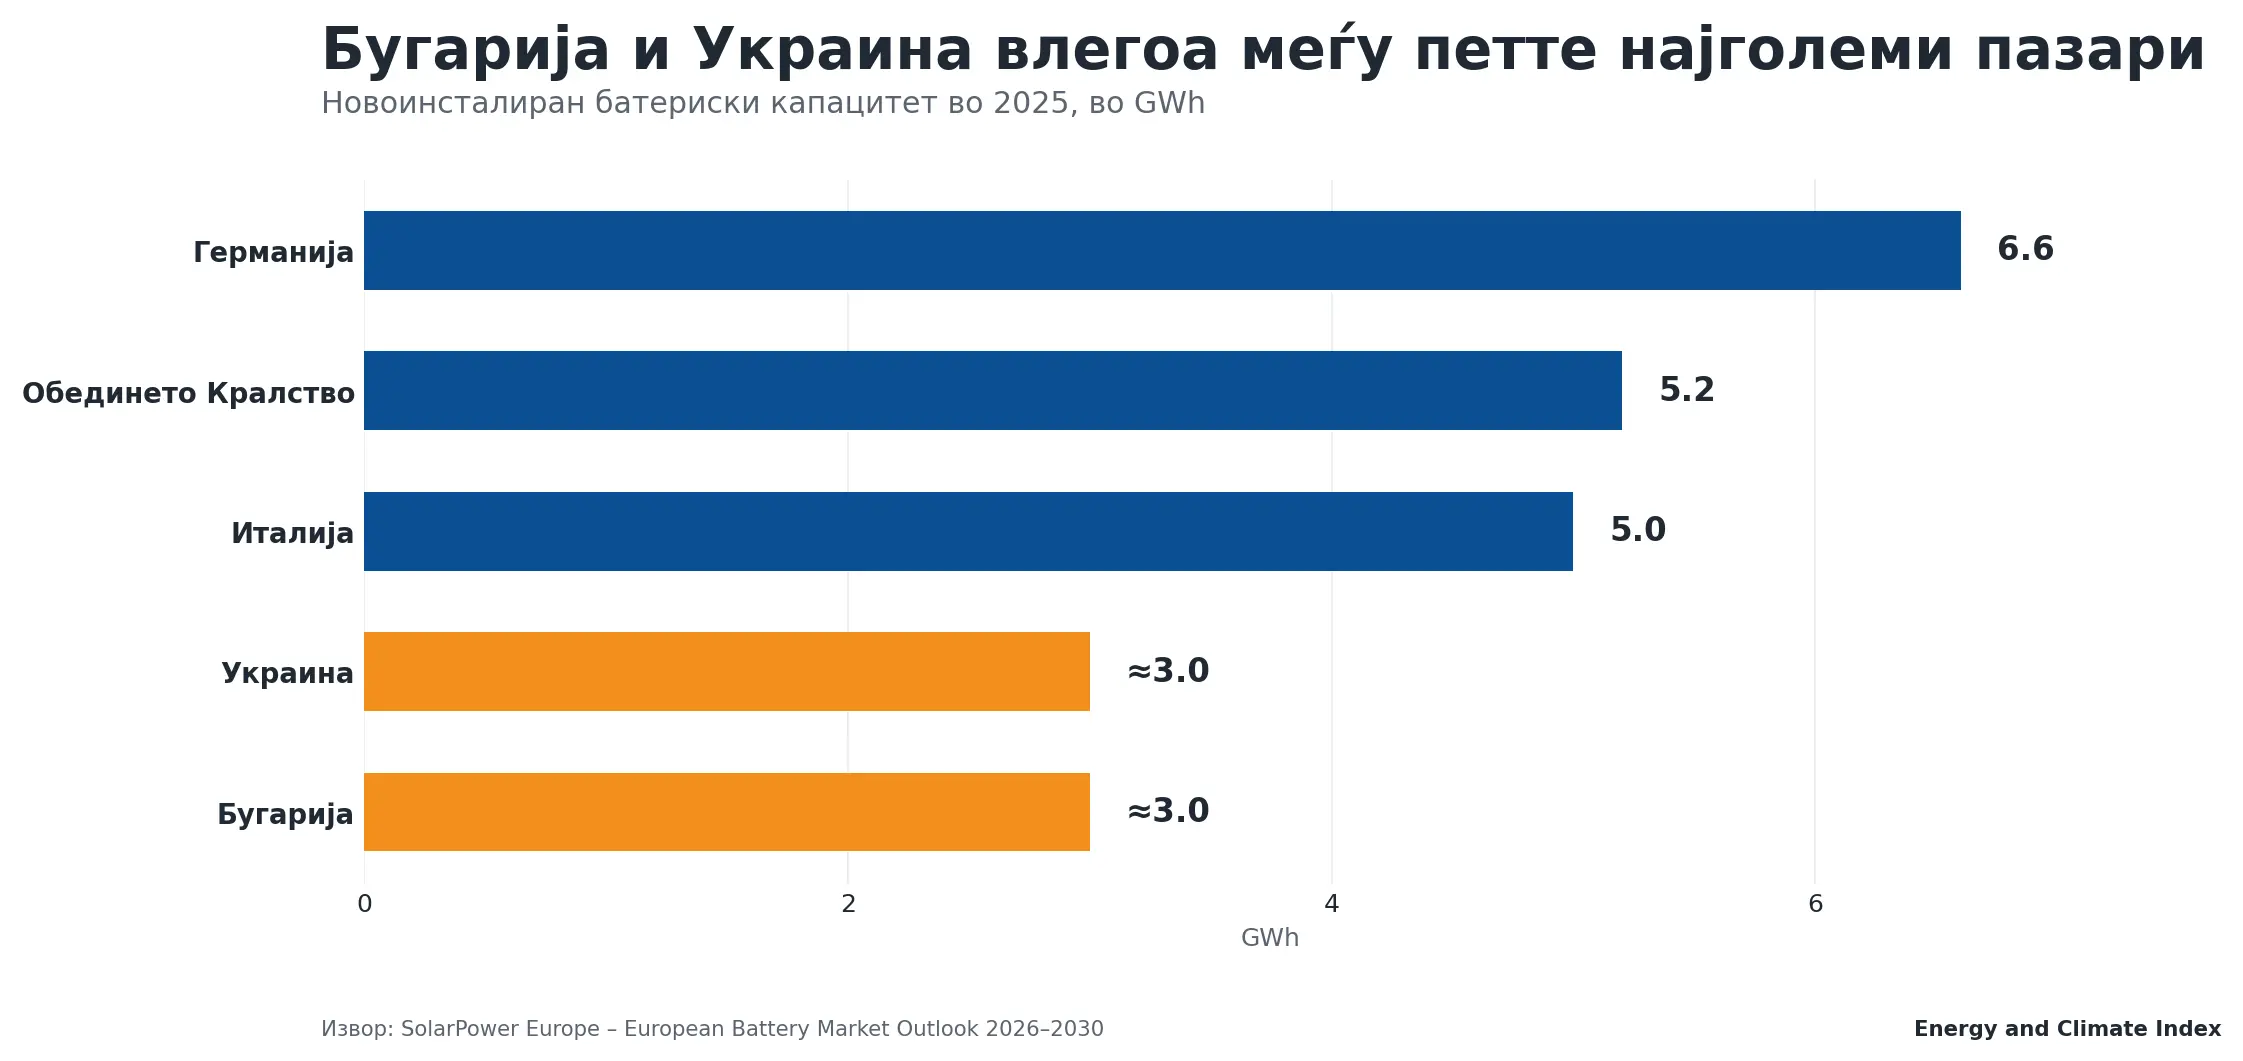
Германија останува најголемиот европски пазар со 6,6 GWh новоинсталиран капацитет во 2025 година. Обединетото Кралство е второ со 5,2 GWh, а Италија трета со 5,0 GWh, иако италијанскиот пазар забележал пад од 18%.
Најинтересниот дел од извештајот, особено за регионот, е влезот на Бугарија и Украина меѓу петте најголеми европски пазари. Двете земји додале речиси по 3 GWh нов батериски капацитет во 2025 година. За Бугарија, SolarPower Europe наведува дека растот е резултат на успешни програми за финансирање на големи батериски проекти, додека Украина го третира складирањето како дел од енергетската безбедност по нападите врз електроенергетската инфраструктура.
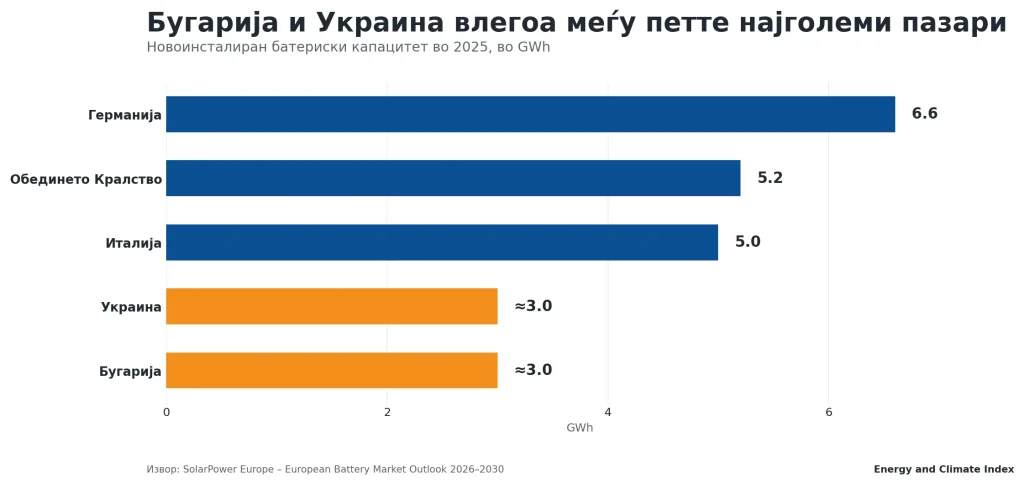
Ова е важна промена во европската батериска мапа. Во 2023 година само три европски земји инсталирале повеќе од 1 GWh батериски капацитет годишно. Во 2025 година такви пазари веќе има десет. Тоа покажува дека развојот повеќе не е концентриран само во Германија, Велика Британија и Италија.
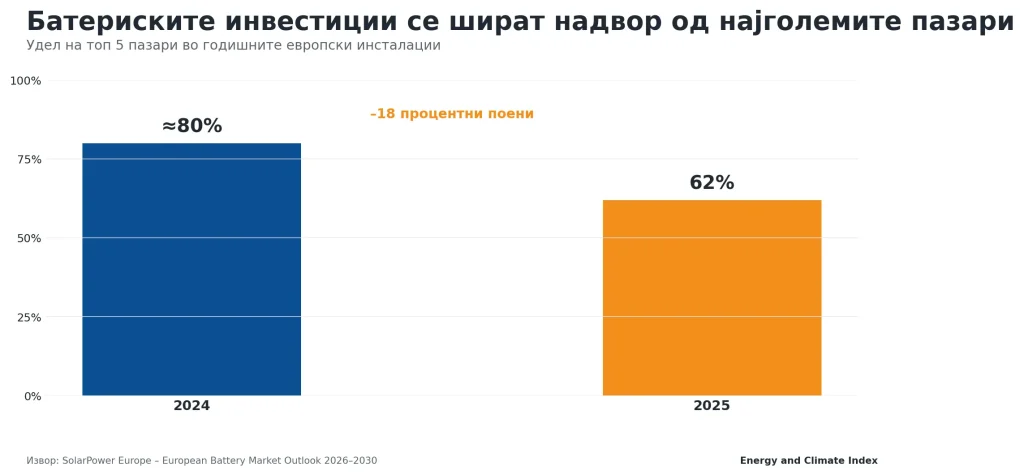
Истото се гледа и преку уделот на најголемите пазари. Во 2024 година топ 5 земјите учествувале со речиси 80% од сите нови инсталации, додека во 2025 нивниот удел паднал на 62%. Тоа не значи дека големите пазари забавуваат драматично, туку дека остатокот од Европа почнува побрзо да влегува во батерискиот циклус.
Европа има раст, но нема доволно темпо
Иако 2025 година беше рекордна, извештајот предупредува дека сегашното темпо не е доволно за потребите на европскиот електроенергетски систем до крајот на деценијата.
Според средното сценарио на SolarPower Europe, годишните инсталации треба да пораснат од 36 GWh во 2025 година на околу 138 GWh во 2030 година. Вкупниот оперативен капацитет би достигнал околу 582 GWh, додека високото сценарио предвидува 735 GWh до крајот на деценијата.
Паралелно, Европската комисија преку иницијативата AccelerateEU постави цел од 200 GW складирање до 2030 година. Тоа е показател за инсталирана моќност, додека пазарните сценарија во извештајот се изразени во GWh, односно енергетски капацитет. Тие не се директно споредливи бројки, но заедно ја покажуваат истата насока: Европа мора значително да го забрза развојот на батериското складирање.
Регулативата станува главниот филтер за инвестиции
SolarPower Europe посочува три главни пречки: мрежни тарифи, пристап до пазарите и регулаторна предвидливост. Во дел од земјите батериите сè уште се соочуваат со двојно наплаќање на мрежните надоместоци, бидејќи се третираат и како потрошувач кога се полнат, и како производител кога ја враќаат енергијата во системот.
Вториот проблем е пристапот до повеќе пазари. Батериските проекти не зависат само од една услуга, туку од комбинација на приходи: арбитража на day-ahead и intraday пазарите, balancing услуги, системски услуги, локална флексибилност и капацитетни механизми. Ако тие приходи не се достапни или правилата се нејасни, проектите стануваат потешко банкарски исплатливи.
Третиот е стабилноста. Големите батериски системи се капитално интензивни проекти. Ако правилата за приклучување, тарифите или пазарниот пристап се менуваат ненадејно, инвеститорите бараат повисок принос или ги одложуваат проектите.
Затоа извештајот бара посебен Battery Storage Action Plan на ниво на ЕУ, со појасни правила за мрежни тарифи, недискриминаторски пристап до пазарите и поголема регулаторна сигурност.
Бројките ја менуваат приказната
Пазарот на батерии во Европа веќе не може да се опише само како „поддршка на обновливите извори“. Бројките покажуваат поинаква слика: 36 GWh нови инсталации, 100+ GWh вкупен капацитет, 17 милијарди евра инвестиции, 19 GWh utility-scale системи и Бугарија меѓу петте најголеми пазари во Европа.
Тоа е сигнал дека складирањето станува самостоен инвестициски и системски пазар. Следниот тест нема да биде дали батериите ќе растат, туку дали регулаторните рамки ќе овозможат растот да биде доволно брз, географски поширок и економски одржлив.
ECI