
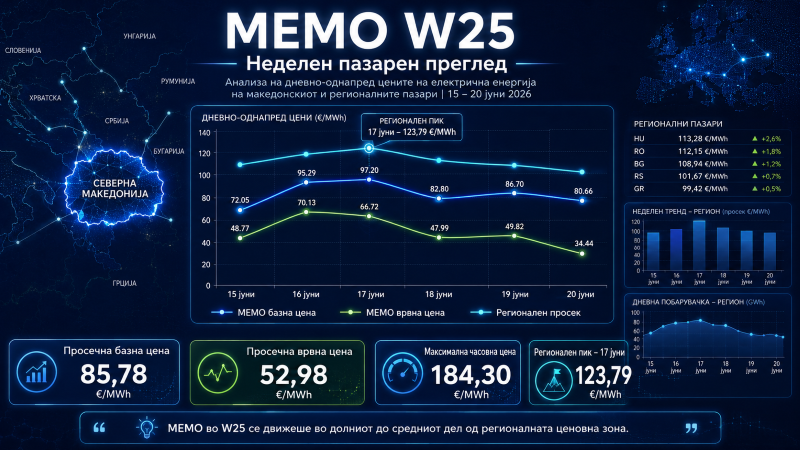
Во периодот од 15 до 20 јуни, цените на македонскиот организиран пазар на електрична енергија пораснаа во првиот дел од неделата, а потоа се стабилизираа. Истовремено, и европските day-ahead пазари покажаа јасен пик на 17 јуни, по што следуваше корекција, при што Унгарија и Романија останаа меѓу поскапите пазари, а Србија, Бугарија и Грција во долниот дел од ценовната зона.
Периодот од 15 до 20 јуни 2026 година донесе поизразена динамика на македонскиот организиран пазар на електрична енергија, со раст на цените во првиот дел од неделата и постепено смирување кон крајот на анализираниот период. Движењето на MEMO беше во согласност со пошироките регионални и европски трендови, каде што најсилен ценовен притисок беше регистриран на 17 јуни.
Просечната базна цена на MEMO во анализираниот период изнесуваше 85,78 €/MWh, додека просечната врвна цена достигна 52,98 €/MWh. Во однос на претходната недела, базната цена е повисока за околу 9,8%, што укажува на поцврст пазарен тон, иако ценовната структура останува силно поделена меѓу евтините часови во текот на денот и поскапите часови надвор од сончевиот производствен пик.


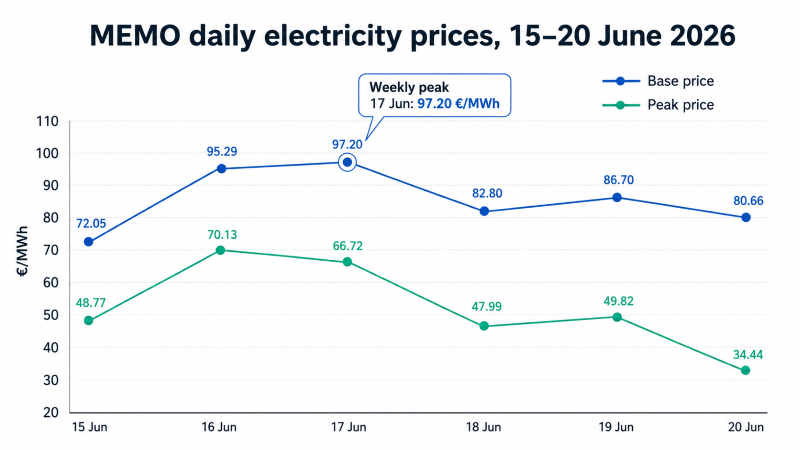
Највисока дневна базна цена на MEMO беше забележана на 17 јуни, кога достигна 97,20 €/MWh. Веднаш зад неа е 16 јуни со 95,29 €/MWh. По ова следуваше корекција: на 18 јуни базната цена се спушти на 82,80 €/MWh, на 19 јуни изнесуваше 86,70 €/MWh, а на 20 јуни дополнително се намали на 80,66 €/MWh. Најниска цена во периодот беше регистрирана на 15 јуни, со 72,05 €/MWh.
И кај врвната цена трендот беше сличен, но со уште поизразено надолно движење кон крајот на периодот. Од 48,77 €/MWh на 15 јуни, врвната цена порасна на 70,13 €/MWh на 16 јуни, а потоа достигна 66,72 €/MWh на 17 јуни. По пикот следуваше пад на 47,99 €/MWh на 18 јуни, 49,82 €/MWh на 19 јуни и само 34,44 €/MWh на 20 јуни.
Овој јаз меѓу базната и врвната цена е еден од најважните сигнали од анализата. Вообичаено, врвните часови би требало да носат повисока пазарна вредност, но актуелната ценовна структура упатува на силно влијание на производството од сончеви електрани во текот на денот, кое врши притисок врз цените и создава се поизразени дневни нерамнотежи.
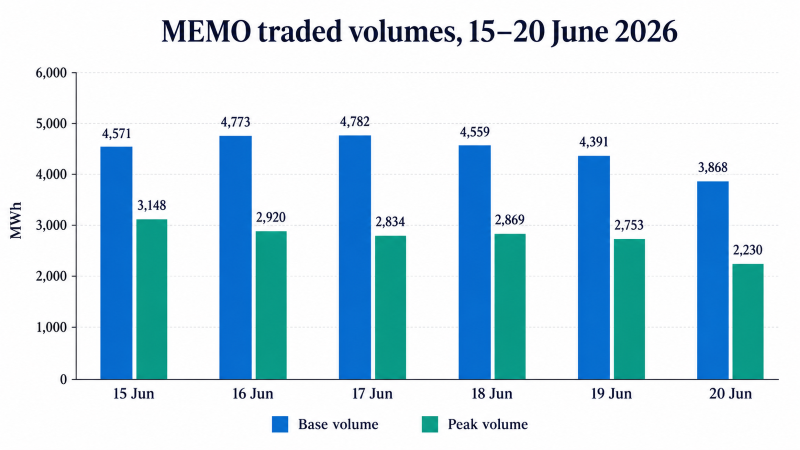
Во однос на волумените, на MEMO најсилна активност имаше на 16 и 17 јуни, кога базниот волумен изнесуваше 4.773 MWh и 4.782 MWh. Потоа следуваше постепено намалување, до 3.868 MWh на 20 јуни. И кај врвниот волумен се забележува слична линија: од 3.148 MWh на 15 јуни, преку 2.920 MWh и 2.834 MWh во средината на периодот, до 2.230 MWh на 20 јуни. Ова укажува дека со намалувањето на ценовниот притисок се намалувала и пазарната активност.
Европски контекст: 17 јуни како јасен пазарен пик
Слична динамика беше видлива и на споредените европски пазари. На 15 јуни, цените на деветте следени пазари се движеа од 53,40 €/MWh во Србија до 91,89 €/MWh во Унгарија. Просекот на тие пазари изнесуваше околу 81,56 €/MWh. Во истиот ден, MEMO со 72,05 €/MWh беше втор најевтин пазар, веднаш зад Србија.
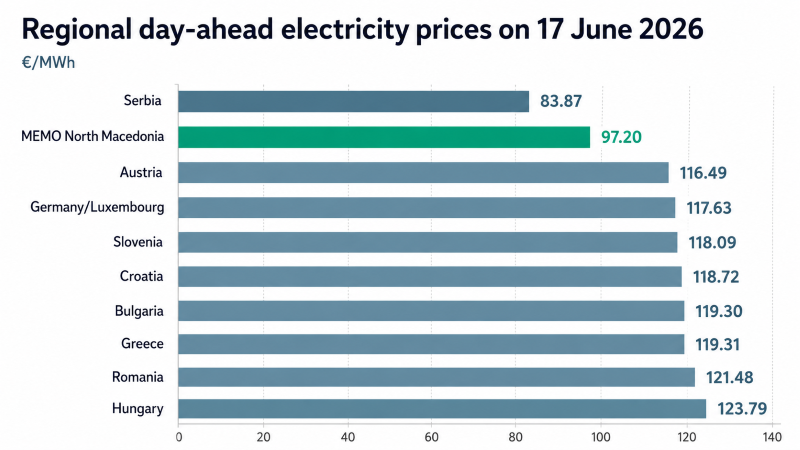
На 17 јуни се случи јасен регионален пик. Цените се искачија на 116,49 €/MWh во Австрија, 117,63 €/MWh во Германија/Луксембург, 119,31 €/MWh во Грција, 121,48 €/MWh во Романија и дури 123,79 €/MWh во Унгарија. Единствено Србија остана значително пониско, со 83,87 €/MWh. Просекот на споредените пазари на овој ден изнесуваше околу 115,41 €/MWh, додека MEMO со 97,20 €/MWh повторно беше втор најевтин пазар во групата.
По пикот, европските пазари се смирија. На 19 и 20 јуни, цените најчесто се движеа во распон од 69,40 €/MWh во Грција до 98,78 €/MWh во Унгарија. Бугарија беше на 70,53 €/MWh, Србија на 83,93 €/MWh, Австрија на 85,81 €/MWh, Словенија на 87,43 €/MWh, Германија/Луксембург на 87,47 €/MWh, Хрватска на 89,38 €/MWh, а Романија на 95,89 €/MWh.
Во таква средина, MEMO на 19 јуни со 86,70 €/MWh беше во средината на регионалниот распоред, блиску до Австрија, Словенија и Германија/Луксембург. На 20 јуни, со 80,66 €/MWh, македонскиот пазар повторно беше во долниот дел од ценовната зона, поевтин од повеќето пазари во Централна Европа и регионот, но сепак над Грција и Бугарија.
Што покажува анализата
Пазарната слика за периодот 15–20 јуни покажува три клучни трендови.
Прво, MEMO се движи синхронизирано со регионалните пазари, што значи дека домашните цени сè повеќе се вклопуваат во пошироката европска ценовна динамика.
Второ, македонскиот пазар не беше меѓу најскапите, туку најчесто се позиционираше во долниот до средниот дел од регионалната ценовна група. На два од клучните денови на 15 и 17 јуни MEMO беше втор најевтин меѓу споредените пазари.
Трето, и можеби најважно, часовната волатилност останува суштинскиот пазарен сигнал. Речиси нултите дневни часови и високите вечерни ценовни пикови укажуваат дека вредноста на флексибилноста брзо расте. За трговците, големите потрошувачи и инвеститорите во батериски системи, ова веќе не е спореден тренд, туку централна пазарна логика.
Редакција