
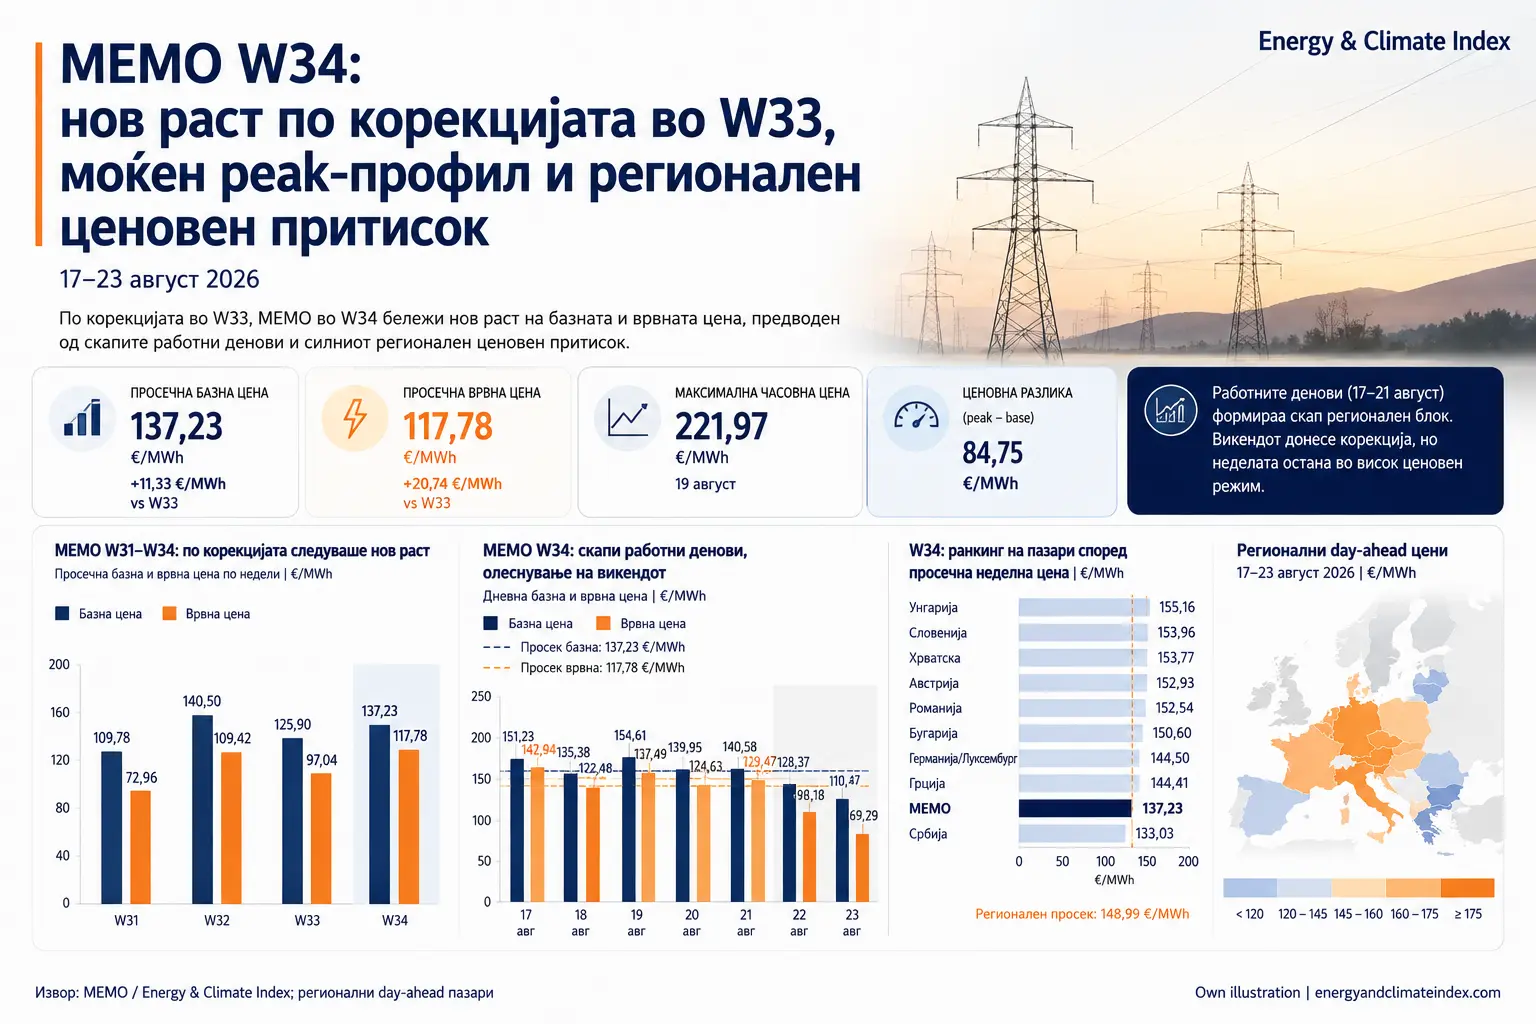
W34 донесе нов раст на цените на MEMO, но не преку екстремни часовни скокови, туку преку скапи работни денови. Просечната базна цена достигна 137,23 €/MWh, а врвната цена 117,78 €/MWh. Тоа покажува дека пазарот не се врати во ниска зона: најголемиот притисок беше во работниот дел од неделата, додека викендот донесе јасно олеснување.
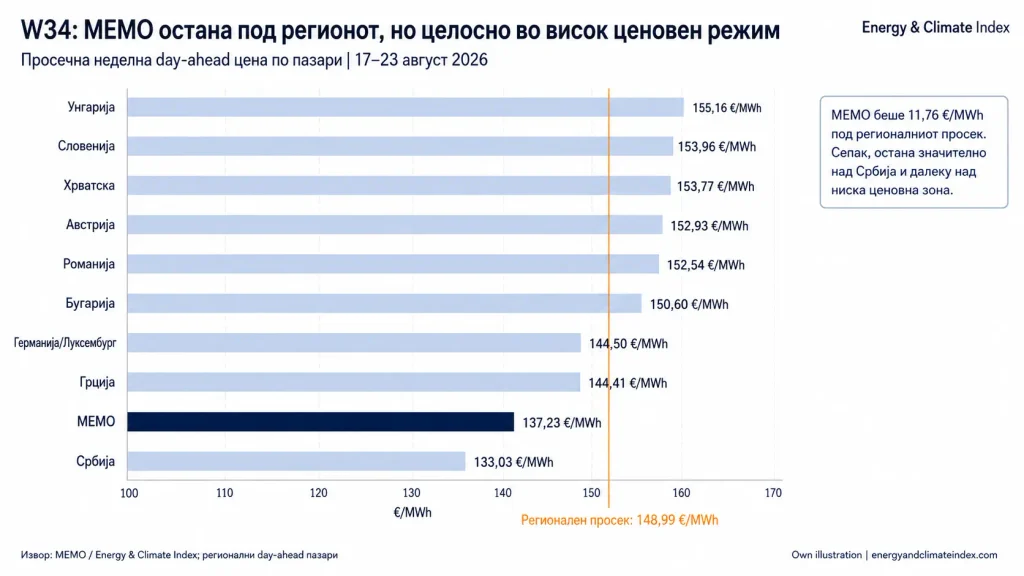
Регионалниот просек на следените day-ahead пазари беше уште повисок, 148,99 €/MWh, што покажува дека македонскиот пазар остана под регионот, но целосно во истиот висок ценовен режим.
Во W34 главниот сигнал не е „нов шок“, туку висока цена со помала екстремност. Максималната часовна цена се намали на 233,60 €/MWh, а просечниот spread падна на 142,06 €/MWh. Но тоа не значи евтин пазар. Напротив, врвната цена скокна на 117,78 €/MWh, што покажува дека работните часови останаа скапи и дека пазарот не се врати во зона на стабилно ниски цени.


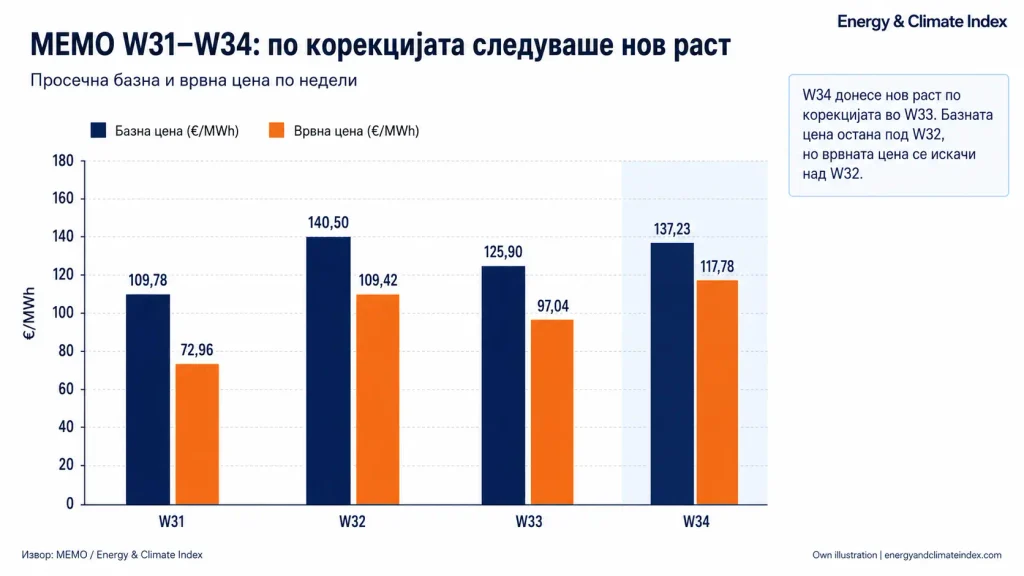
Врвната цена е главната порака на MEMO
Во однос на W33, базната цена порасна за 11,33 €/MWh, но врвната цена порасна многу посилно за 20,74 €/MWh. Тоа ја менува интерпретацијата на неделата: W34 не беше само недела со повисок просек, туку недела во која скапите часови повторно го кренаа пазарот.
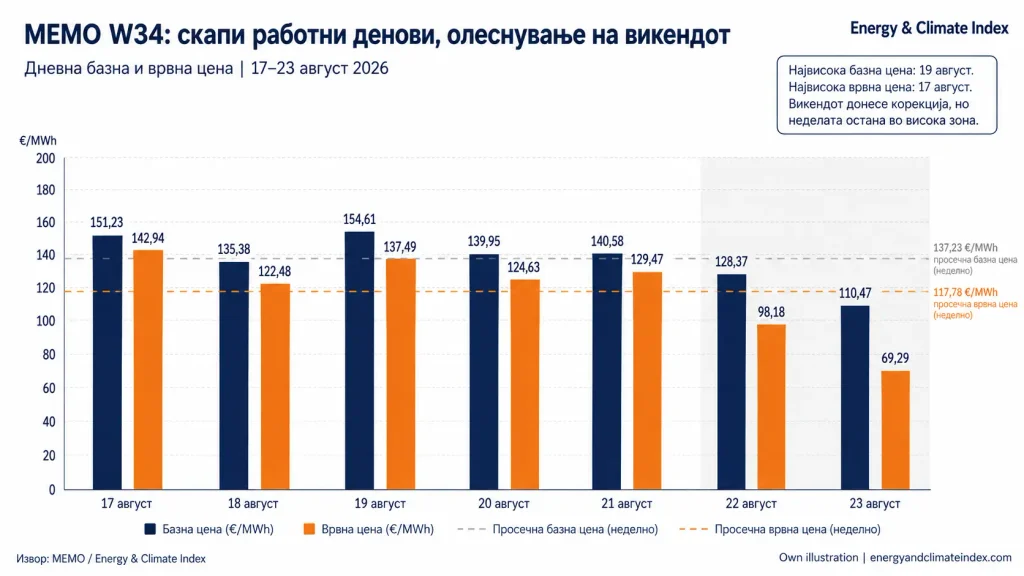
На дневно ниво, најсилниот притисок беше во првите пет дена. Базната цена се движеше високо, а највисоко ниво достигна на 19 август со 154,61 €/MWh. Врвната цена беше највисока на 17 август со 142,94 €/MWh, што покажува дека неделата почна со силен ценовен сигнал уште во peak-профилот.
Викендот донесе олеснување, но не ја менува суштината: W34 беше скапа работна недела, не недела на целосна стабилизација.
Регионот остана под воден и производен притисок
Регионалниот контекст е важен токму затоа што W34 не се случи во изолација. Во истата недела, Дунав продолжи да биде оперативен ризик за дел од производството.
Во Унгарија, Пакс почна постепено да се враќа по ограничувањата предизвикани од нискиот водостој на Дунав, но претходно централата работеше со силно намален капацитет поради историска суша и рекордно ниски нивоа на Дунав.
Романија остана под директен притисок кај Чернавода. Властите одобрија нови мерки за подигнување на нивото на Дунав за да се обезбеди ладење на нуклеарната централа, која остана исклучена поради историски ниски водостои, земјата имаше прогласена енергетска вонредна состојба за август поради пад на производството.
Во Бугарија, Козлодуј исто така влезе во приказната за Дунав. Reuters објави дека бугарската нуклеарна централа требало да го намали капацитетот поради нискиот водостој на реката, а централата обезбедува околу 35% од електричната енергија на земјата.
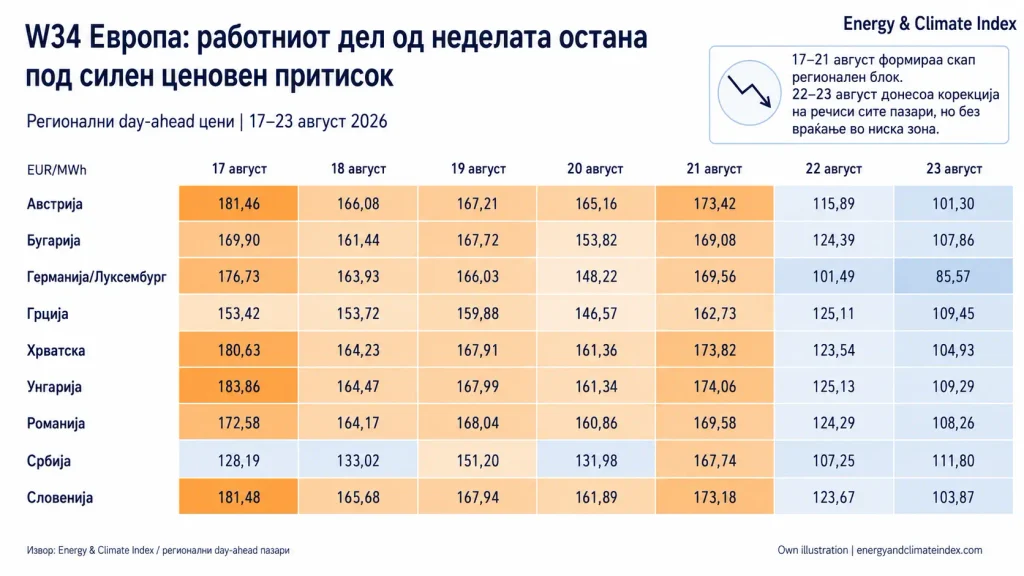
Регионалниот притисок беше најсилен во работните денови
Регионалниот просек во W34 изнесуваше 148,99 €/MWh, околу 11,76 €/MWh над MEMO. Највисокиот регионален притисок беше на 17 и 21 август, кога дневниот регионален просек беше околу 170 €/MWh. Потоа следуваше нагла викенд-корекција, со пад на регионалниот просек на околу 119 €/MWh на 22 август и околу 105 €/MWh на 23 август.
Овој профил е клучен: скапи работни денови, викенд-олеснување, но не и стабилна ниска зона. Тоа е истата логика што се гледа и кај MEMO.
MEMO беше под регионот, но ја следеше истата логика
MEMO не беше меѓу најскапите пазари во W34, но неговото движење беше синхронизирано со регионот. Работните денови беа високи, викендот донесе пад, а врвната цена остана главниот сигнал на затегнатост.
Тоа значи дека македонскиот пазар не треба да се чита како изолиран. Тој беше под регионалниот просек, но во истиот режим на високи цени и ограничена флексибилност. Разликата е во амплитудата, не во насоката.
Заклучок
W34 покажа дека пазарниот ризик не е затворен. MEMO повторно се крена, особено во врвните часови, но без екстремната часовна волатилност од претходните шокови. Тоа ја прави неделата аналитички важна: цената остана висока не поради еден екстремен пик, туку поради скап работен профил.
Регионот ја потврди истата порака. Ограничувањата поврзани со Дунав, ладењето и производната достапност останаа релевантни за Унгарија, Романија и Бугарија, додека регионалниот просек остана над MEMO.
ECI