
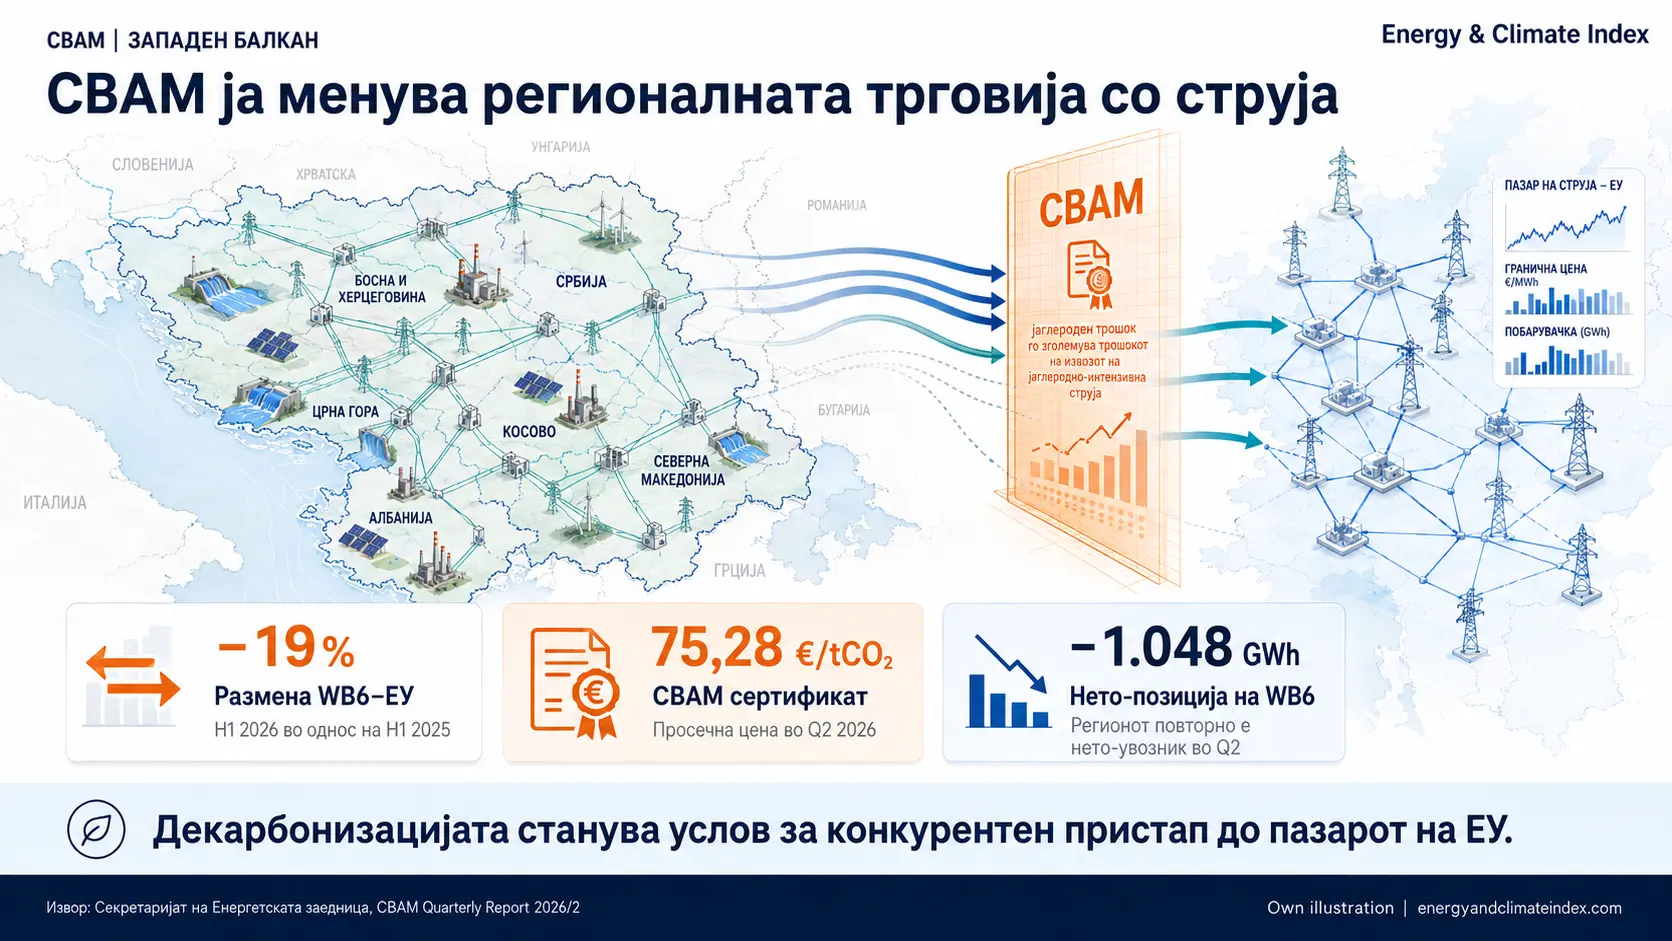
Размената со ЕУ во првото полугодие е намалена за 19%, додека регионот во вториот квартал повторно стана нето-увозник. Ова го покажува најновиот квартален извештај на Секретаријатот на Енергетската заедница, кој ги анализира влијанијата на CBAM врз пазарите и прекуграничната трговија со електрична енергија во вториот квартал од 2026 година.
Трговијата со електрична енергија меѓу Западен Балкан и Европската Унија останува под нивото од минатата година, и покрај делумното смирување на пазарот во вториот квартал од 2026 година.
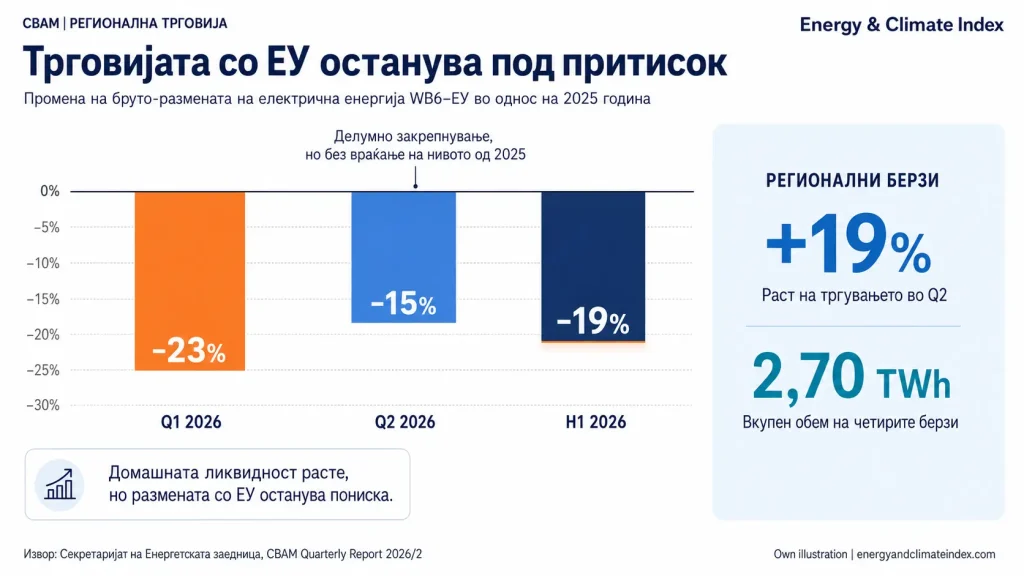
Бруто-размената WB6–ЕУ во Q2 била за околу 15% пониска во споредба со истиот квартал од 2025 година, по падот од 23% во првите три месеци. Со тоа, вкупната размена во првата половина од 2026 година е намалена за 19% на годишно ниво, покажува новиот извештај на Секретаријатот на Енергетската заедница за влијанието на CBAM.


Секретаријатот нагласува дека промените не можат да му се припишат само на јаглеродниот механизам. Почетокот на дефинитивниот CBAM режим се совпадна со исклучително поволна хидрологија, а во Q2 врз пазарот влијаеја и пониските цени во ЕУ, сезонската побарувачка и поголемото производство од обновливи извори.
Ценовната разлика се намали, но CBAM ја ограничува арбитражата
Ценовните разлики меѓу Западен Балкан и соседните пазари во ЕУ се намалија во Q2, главно поради падот на европските цени.
Просечната цена во Италија се намали на 120,9 евра за мегават-час, а во Унгарија на 109,2 евра. Во Србија просекот изнесуваше 96,3 евра, во Црна Гора 93,6 евра, а во Северна Македонија 91,6 евра за мегават-час.
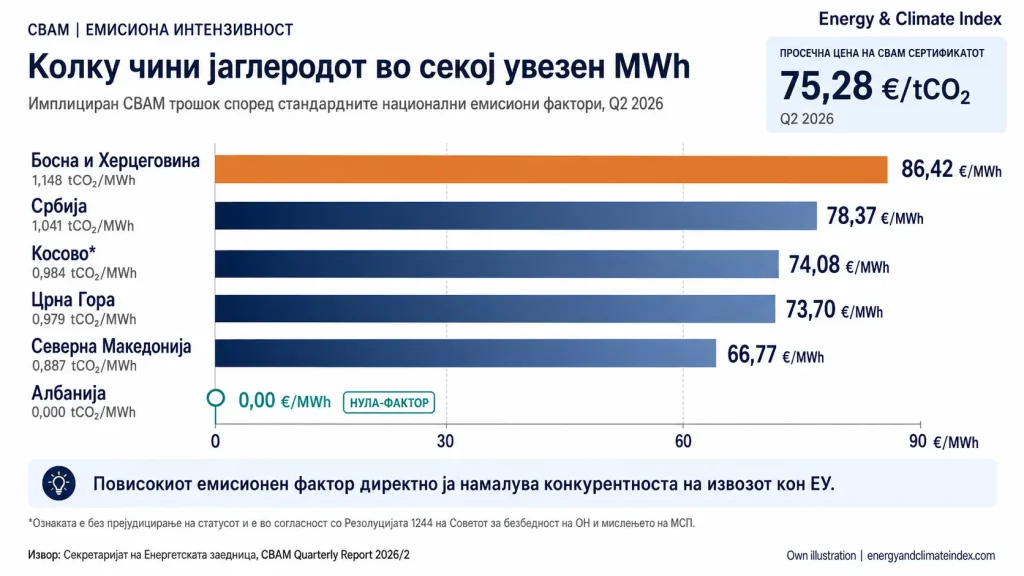
Сепак, ценовната разлика често не е доволна да го покрие дополнителниот CBAM трошок. При просечна цена на сертификатите од 75,28 евра за тон CO₂, имплицираниот трошок достигнува 86,42 евра за мегават-час за електрична енергија од Босна и Херцеговина, 78,37 евра за Србија, 73,70 евра за Црна Гора и 66,77 евра за Северна Македонија.
Албанија, со стандардниот емисионен фактор од нула, останува единствен исклучок во Западен Балкан.
Трговијата се пренасочува кон нови коридори
По нето-извозот од 1.247 GWh во Q1, Западен Балкан во вториот квартал повторно стана нето-увозник, со дефицит од 1.048 GWh.
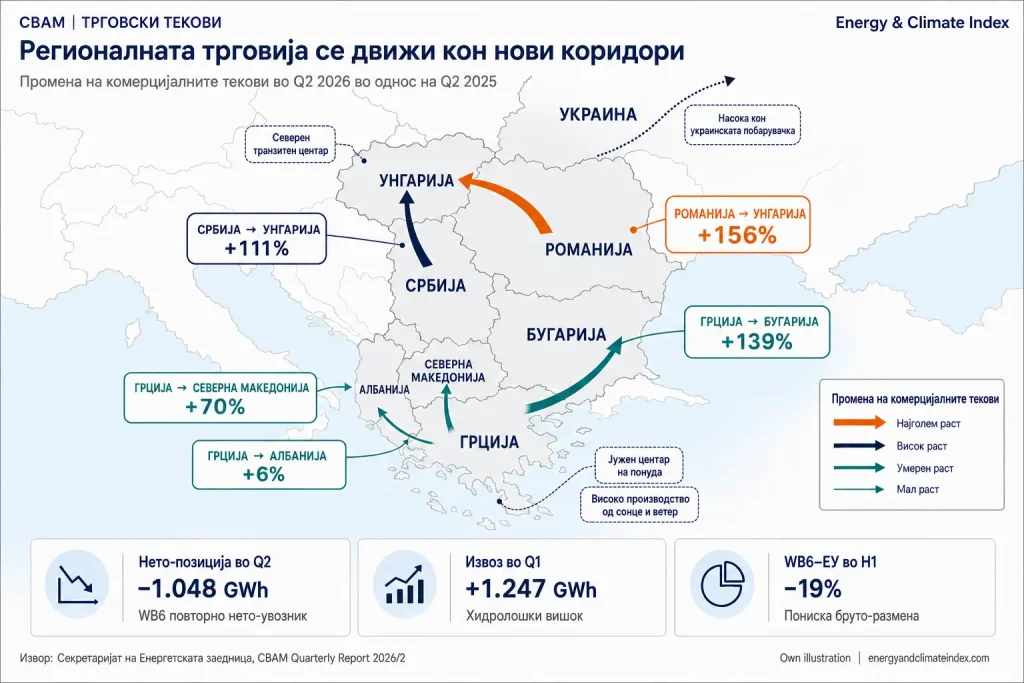
Паралелно се менуваат и главните трговски правци. Текот од Србија кон Унгарија е зголемен за 111% во споредба со Q2 2025, додека извозот од Романија кон Унгарија пораснал за 156%. Секретаријатот го поврзува ова движење со снабдувањето на Украина преку унгарскиот пазар.
Грција, поддржана од високото производство од сонце и ветер, ја зајакна улогата на јужен центар на понуда. Нејзиниот извоз кон Бугарија пораснал за 139%, кон Северна Македонија за 70%, а кон Албанија за 6%.
Во исто време, тргувањето на четирите регионални берзи се зголемило за 19%, на 2,70 TWh. Тоа покажува дека домашната ликвидност расте, иако прекуграничната интеграција со ЕУ слабее.
Декарбонизацијата станува услов за пристап до пазарот на ЕУ
Во Q2 2026 производството од јаглен во анализираниот регион се намалило за 8% на годишно ниво, додека производството од обновливи извори пораснало за 2%, а од природен гас за 6%.
Сепак, високите национални емисиони фактори продолжуваат да ја намалуваат конкурентноста на извозот од Западен Балкан. Можното менување на методологијата за нивна пресметка и олеснувањето на условите за докажување на реалните емисии би можеле да ја подобрат положбата на производителите од обновливи извори.
Извештајот заклучува дека сè уште е рано промените да се прогласат за трајни. Но падот на размената со ЕУ, новите трговски коридори и високите CBAM трошоци веќе покажуваат дека декарбонизацијата станува економски услов за конкурентно учество на европскиот пазар.
ECI